Depreciación más lenta, pero depreciación... salvo que, finalmente, el BoJ decida no incrementar su QE.
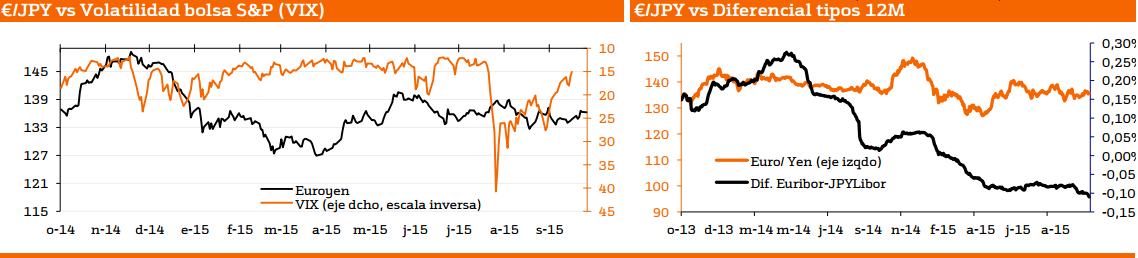
De momento, la incertidumbre que pesa sobre el mercado no es tan grave como para favorecer la apreciación del yen. Pero sí es cierto que está frenando su depreciación. Seguimos creyendo probable que el yen retroceda hasta el nivel 140 este año y, posteriormente en 2016/17, hacia el rango 145/150. Identificamos 2 razones básicas para ello, aunque también un obstáculo... que se llama Taro Aso, el Ministro de Finanzas. Exponemos a continuación las 2 razones básicas a favor de la depreciación, ya que creemos que terminarán imponiéndose:
:: La primera es el probable incremento del actual QE del BoJ (80bn JPY/año) a la vista de que la inflación se mantiene seriamente alejada del objetivo oficial de +2% (+0,2% agosto), incluso en su tasa subyacente o tendencial (+0,8%). Tanto el Gobierno como, en menor medida, el BoJ están obsesionados con la consecución de este objetivo en la creencia de que alcanzarlo reactivaría el Consumo Privado… algo que no tiene por qué ser necesariamente así puesto que los problemas que pesan sobre la Demanda Interna derivan más bien de desequilibrios estructurales (pirámide poblacional agresivamente invertida: en Japón hay 7 pensionistas por cada 10 personas trabajando).
En cualquier caso, tanto el Gobierno como el BoJ (siguiendo indirectamente el mandato del primero) están dispuestos a intentarlo todo, lo que incluye una ampliación del actual QE que se producirá antes o después, la cual forzará otra fase depreciatoria del yen. No es posible saber si sucederá en la reunión del 30 Oct., pero no tardará en suceder.
:: El segundo argumento depreciatorio para el yen es el previsible debilitamiento de su economía debido al contagio desde China, de manera que Japón debería darse por afortunado si su PIB crece al 1% en los próximos 2 años (que es lo que aún estimamos nosotros). Esto supone un cambio de perspectiva no despreciable y depreciatoria para el yen, puesto que hasta verano pasado se estimaban crecimientos cómodamente superiores a +1%.
El único obstáculo identificable a la tendencia depreciatoria es la actitud de Taro Aso, Ministro de Finanzas, quien no respalda el incremento del QE, pero creemos que el criterio de Abe (P.M.) y de Kuroda (BoJ) es el que terminará imponiéndose. Por tanto, aunque sea imposible averiguar los tiempos exactos, el desenlace más probable para el yen sigue siendo depreciatorio y el rango 140/150 absolutamente razonable.
Informe de previsión de estimaciones actualizado (pdf)
Previsión Euro/Franco Suizo 2015 y 2016
Previsión Euro/Libra 2015 2016
Previsión Euro/Dólar 2015 y 2016
Informe de Estrategia: Perspectivas económicas cuarto trimestre 2015
Más informes del Departamento de análisis de Bankinter

Ir a la portada del Blog para descubrir más artículos de interés
|
|
 |
 |
|
| Gay de Liébana vs Bernaldo de Quirós | Bankinter cumple 50 años pensando diferente |

¡Síguenos en Redes Sociales!