La expresión guardar el dinero en el banco viene de una de las actividades más antiguas de la actividad bancaria: los depósitos. El cliente deposita su dinero en bancos, cajas o cooperativas de crédito, y estos se lo tienen que devolver en las condiciones acordadas. Es un producto ‘de pasivo’ en el argot bancario. A cambio de la custodia de ese dinero, el cliente (depositante) paga unas comisiones y recibe (no en todos los casos) una remuneración a un tipo de interés fijado. La bajada de los tipos de interés a niveles mínimos históricos ha restado mucho atractivo a la rentabilidad de este producto. Además, el Banco de España puso límites a la guerra del pasivo entre entidades.
Los más conocidos o tradicionales son la cuenta corriente (o depósito a la vista), la cuenta de ahorro y el depósito a plazo.
:: Cuenta corriente o depósito a la vista: el depositante puede disponer cuando quiera de su dinero (disponibilidad inmediata sin ninguna penalización). La entidad bancaria se compromete a realizar los pagos y cobros que el cliente encargue: abono de nómina, domiciliaciones de recibos (luz, teléfono…), retiradas en efectivo, pago con cheques…. Es lo que se conoce como ‘servicio de caja’.
El requisito para estas operaciones es que haya saldo suficiente en la cuenta. Si no lo hubiera y la entidad le adelanta el dinero (si previamente está acordado) se produce lo que se llama un descubierto en cuenta. La entidad puede ofrecer remuneración o no por este producto.
:: Cuenta o libreta de ahorro: es muy parecido a la cuenta corriente pero para fomentar el ahorro no ofrece tantas facilidades para realizar ingresos y pagos como ésta ni muchas veces permite domiciliar recibos. En lugar de un talonario de cheques, el cliente recibe una libreta en la que se anotan los movimientos de la cuenta. Suelen tener una remuneración más alta que las cuentas corrientes.
:: Depósito a plazos: el depositante deja su dinero a la entidad por un tiempo determinado (plazo), a cuyo término la entidad bancaria se lo devuelve con la remuneración pactada (los intereses se pueden cobrar de manera mensual, trimestral, semestral, anual o al vencimiento del contrato). Es posible sacar dinero antes de que venza el plazo pero la entidad suele penalizarle sobre la rentabilidad total o parcial o le puede cobrar una comisión cuyo importe, según dice el Banco de España, “no puede ser superior al de los intereses brutos devengados desde que se contrató el depósito hasta la fecha de cancelación”. Ofrecen una rentabilidad mayor que el resto de depósitos antes mencionados. Las penalizaciones no aparecen en los folletos de las tarifas y las comisiones sí, aunque ambas deben figurar en el contrato.
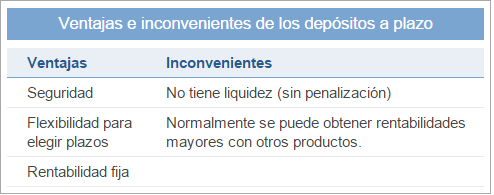
Fuente: Finanzas para todos.
:: Depósitos con ventajas fiscales: desde iAhorro destacan a partir de enero de 2015 aparece un nuevo tipo de depósito bancario, cuyos intereses están exentos de tributar en el IRPF: los CIALP o Cuenta Individual de Ahorro a Largo Plazo. Son depósitos a un plazo mínimo de 5 años, con un límite de ahorro anual de 5.000 euros y cada contribuyente solo puede contratar uno.
Quizá el mayor atractivo de los depósitos es su seguridad puesto que gozan de una garantía especial ofrecida por el Fondo de Garantía de Depósitos de Entidades de Crédito (FGD), el cual ofrece una cobertura máxima de 100.000 euros por titular y entidad. Para estar seguros de que el producto contratado es un depósito, hay que comprobar que en el contrato consta la garantía del FGD.
Existen otros depósitos más complejos como los depósitos estructurados, referenciados a la evolución de un índice o acciones.
Artículos relacionados:
Depósitos Bankinter, la forma más sencilla y segura de poner a trabajar su dinero
iAhorro: Comparador de depósitos
¿Qué es un depósito en divisas?
¿Qué es la inversión delegada?
Fondo de inversión vs depósito estructurado
¿Qué es un fondo de inversión, qué tipos hay y cómo elegirlo?
¿Qué es un cheque y para qué sirve? Consejos para operar con ellos
¿Qué es un depósito combinado?

Ir a la portada del Blog para descubrir más artículos de interés
¡Síguenos en Redes Sociales!





