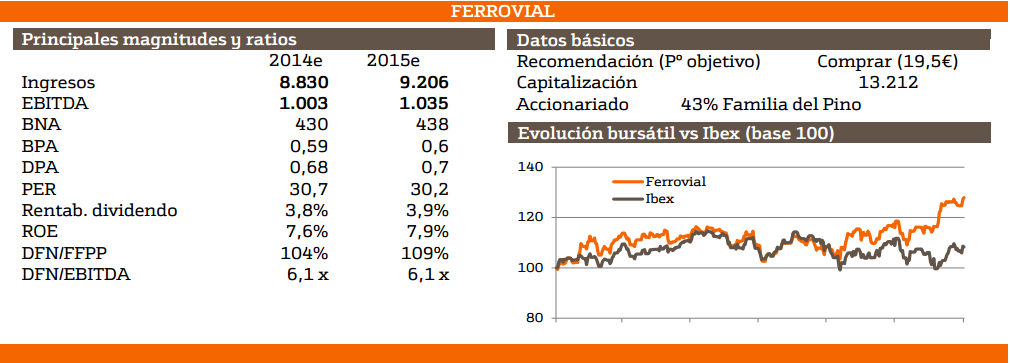
Ferrovial permanece en la cartera modelo española de 5 valores debido a las siguientes fortalezas:
- Evolución favorable de los resultados: la compañía ha conseguido incrementos de doble dígito en ingresos (+10,2%) y resultado operativo (+13,7%) en los primeros nueve meses de 2014.
- Visibilidad de los ingresos futuros: la división de servicios, que genera el 35% del Ebitda, ha aumentado su cartera +6,2%. Participaciones en activos estratégicos de calidad.
- Las participaciones del 43% en la autopista 407ETR y del 25% en Heathrow Airport Holdings aportan un resultado por puesta en equivalencia cercano a 100 millones de euros. El valor de ambos activos debería verse reforzado por el incremento de los peajes en Canadá y el tráfico aéreo en Heathrow.
- Exposición internacional: Ferrovial obtiene un 61,% de los ingresos de servicios en Reino Unido y tiene una participación del 56,7% en la autopista texana NTE, por lo que la compañía podría beneficiarse de la apreciación de la libra esterlina y el dólar frente al euro.
- Endeudamiento asumible: A pesar de que el endeudamiento neto total es elevado (6.054 millones de euros, equivalentes a 6,0x Ebitda), la compañía dispone de una posición de caja neta superior. Fitch ha mejorado el rating desde BBB- hasta BBB con perspectiva estable.
- Factores de riesgo: El principal factor de riesgo que afecta a la compañía es la deuda vinculada a las infraestructuras, que podría afectar negativamente a los fondos propios en caso de que los proyectos de infraestructuras no generaran los cashflow estimados.
Carteras modelo españolas de Bankinter para febrero
¿Por qué es el momento para invertir en estas empresas españolas?
Más informes del Departamento de análisis de Bankinter

Ir a la portada del Blog para descubrir más artículos de interés
|
|
 |
 |
 |
| 10 soluciones digitales que revolucionarán el mercado | Bankinter, ahora en tu reloj (vídeo). Descubre más aquí | Top reseñas para entender la economía actual |

¡Síguenos en Redes Sociales!