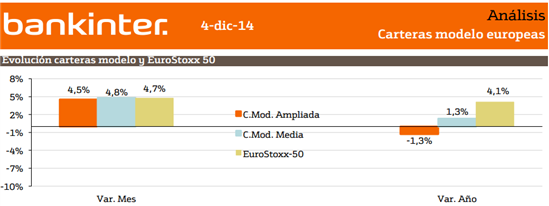
Las 2 carteras modelo se han revalorizado durante el mes de noviembre, obteniendo rentabilidades que oscilan entre +4,5% de la cartera ampliada y +4,8% de la cartera más concentrada de 10 valores. Estas rentabilidades son muy similares a la obtenida por el índice de referencia Eurostoxx-50. El buen comportamiento del último mes ha permitido recuperar en buena medida los retrocesos sufridos durante el sell-off de las primeras semanas de octubre, de forma que el retroceso de la cartera ampliada se ha limitado a -1,3% mientras la cartera media acumula una rentabilidad de +1,3% a lo largo de 2014. Ambas rentabilidades son inferiores a la obtenida por el Eurostoxx-50 en el mismo período (+4,1%), por lo que esperamos corregir ese diferencial negativo en las próximas semanas.
Ver composición de las carteras modelo europeas de Bankinter para diciembre 2014 (pdf)
¿Por qué es el momento de invertir en estas acciones?
A continuación te mostramos los motivos que el Departamento de Análisis de Bankinter subraya para invertir en los siguientes valores:
Bayer - Mantenemos una visión positiva respecto al sector químico/farmaceútico a nivel europeo. Además, la compañía presenta un cuadro financiero sólido y está inmersa en varias operaciones corporativas que deberían aportarle valor.
AXA - Las positivas expectativas del negocio de no-vida, el apalancamiento del balance en su actividad en Estados Unidos y la exposición a mercados de renta variable.
Enel - La reestructuración que está realizando (trasvase de los negocios en Latam, posible OPV de Endesa) debería permitirle reducir la deuda y optimizar sus negocios.
Daimler - Tras la corrección sufrida en los meses de verano por su exposición a Rusia, la cotización debería poner en valor la mejora de perspectivas en los mercados de China y EE.UU. y las favorables expectativas de ventas de su división Mercedes-Benz
H&M - Consideramos que la campaña navideña le repercutirá positivamente por un incremento de ventas.
Ab Inbev. - Mantenemos el valor por su caracter defensivo. Presenta buenas perspectivas de actividad corporativa y crecimiento, lo que debería quedar reflejado en su cotización.
Iberdrola - La compañía ha mejorado sus estimaciones para el conjunto del año y está en camino de conseguir sus objetivos de reducción de deuda.
BMW - La compañía ha mejorado sus estimaciones para el conjunto del año y está en camino de conseguir sus objetivos de reducción de deuda.
Inditex - La compañía presenta resultados el día 11 de diciembre y esperamos que sean positivos para su cotización después de que presentara su memoria y se viera desglosado el buen comportamiento de su división on-line.
Philips - Los últimos movimientos corporativos nos hacen pensar en una posibilidad de revalorización por un balance más saneado. Además, la especialización de líneas de negocio puede repercutir en mayores márgenes.
Merck KGaA - La adquisición de la biotecnológica Sigma-Aldrich supondrá un ahorro de costes de 340 millones de dólares en los próximos tres años y avanzar en la estrategia de posicionamiento y diversificación que inició con la adquisición de la británica AZ Electronic Materials.
Carrefour - Incluimos el valor en la cartera para que adquiera un sesgo a consumo que creemos que pude verse beneficiado por la campaña navideña. Además, el valor aporta estabilidad por ser un valor defensivo.
ASML - La compañía debería verse beneficiada por el aumento de demanda tecnológica, impulsada por la mejora de ciclo. Las expectativas del sector tecnológico a corto/medio plazo continúan siendo muy favorable. Además presentó resultados del tercer trimestre de 2014 alentadores.
Novartis - Es la farmacéutica que recibirá el mayor número aprobaciones de medicamentos en 2015.
Orange (France Telecom) – Ha conseguido frenar la tendencia descendente de los márgenes en el mercado francés. Está cumpliendo el plan estratégico de reducción de costes y puede reducir su deuda mediante la venta de su participación en EE (Reino Unido) a British Telecom
Nestlé - Mantenemos el valor por su carácter defensivo, demanda inelástica y atractiva remuneración al accionista. Creemos además, que los bajos precios del cacao le repercutirán positivamente en el balance a través de una bajada de costes.
Siemens – Las medidas de reestructuración de sus negocios, la venta de su unidad de audífonos y las mejores perspectivas del negocio serán dinamizadores para su cotización.
Air Liquide – Es una compañía muy defensiva que se debería ver beneficiada de un entorno de mercado más adverso.
Ryanair – Muestra buenas perspectivas de crecimiento, apoyadas en su estrategia de precios muy bajos. Además, se verá beneficiada por la caída del precio del crudo y por las vacaciones de Navidad.
Ver informe de carteras europeas completo (pdf)
Más informes del Departamento de análisis de Bankinter

Ir a la portada del Blog para descubrir más artículos de interés
 |
|
|
 |
 |
 |
| ¿Dónde se cobra más y se trabaja menos? | Descubre cuáles son los principales cambios | Top reseñas para entender la economía actual |

¡Síguenos en Redes Sociales!