Evolución reciente:
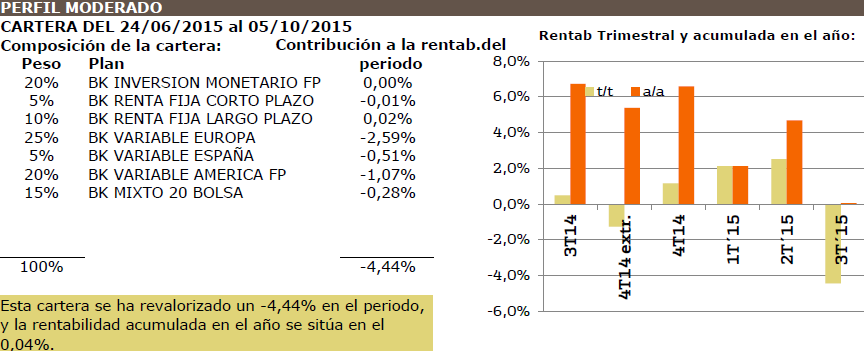
Durante el último trimestre nuestras carteras se han visto afectadas por un entorno de mercado adverso y muy volátil. Durante el periodo comprendido entre el 24/06/2015 al 05/10/2015 las rentabilidades han sido negativas: -2,5% de la cartera Defensiva, -4,4% de la Moderada y -6,7% de la Dinámica. A pesar de la caída, la evolución ha sido más favorable que los principales índices: Ibex-35 -11,9%, ES50 -11,6% y S&P -5,8%.
Además, todas nuestras carteras se sitúan en positivo en el conjunto del año, por lo que consiguen el principal objetivo, la preservación de capital.
Las rentabilidades de las tres carteras han sido: Defensiva: +0,5%, Moderada +0,1% y Dinámica, +0,5%.
Aunque son rentabilidades modestas hay que considerar que se han obtenido en un contexto de nivel de precios muy reducido.
Para tener una referencia, las últimos datos de inflación (a/a) son: Europa +0,1%, EE.UU. +0,2% y España -0,4%.
Estrategia de inversión:
De cara al próximo trimestre mantenemos una estrategia de prudencia, en un contexto de fuerte volatildad y de incertidumbre en cuanto a una desaceleración de la economía china y su dimensión, y al impacto en otras economías. Por ello, reducimos exposición a renta variable, con exposiciones que oscilan entre el 20% de la cartera Defensiva hasta 65% de la cartera Agresiva.
Con estos cambios, las principales posiciones son las siguientes:
(i) En renta variable favorecemos fondos en Europa y EE.UU. y retiramos nuestra recomendación en el fondo Variable España, ya que se puede ver afectado por la incertidumbre política previa a las elecciones de diciembre. Introducimos el fondo BK Pensión Dividendo.
(ii) En renta fija elevamos peso en el fondo a largo plazo y reducimos ponderación en el corto plazo. Mantenemos una posición elevada en monetarios y continuamos recomendando el fondo BK Mixto 20 Bolsa.
Especial pensiones: "El gran reto de los próximos años"
La cuestión acerca de la viabilidad de nuestro sistema de pensiones por impacto demográfico no es un tema novedoso. Eso lo sabemos todos. ¿Qué alternativas existen para garantizarnos una renta una vez alcanzada la edad de jubilación? Algunos países ya han implementado reformas con éxito.
En nuestra opinión a los cambios paramétricos implementados deberían añadirse cambios metodológicos que permitan combinar un sistema de reparto con un sistema de capitalización de manera progresiva. Esto puede llevar algún tiempo, mientras tanto es mejor que vayamos ahorrando para la jubilación...
Informe Carteras de pensiones 4T 2015 (pdf)
Más informes del Departamento de análisis de Bankinter

Ir a la portada del Blog para descubrir más artículos de interés
|
|
 |
 |
|
| Gay de Liébana vs Bernaldo de Quirós | Bankinter cumple 50 años pensando diferente |

¡Síguenos en Redes Sociales!