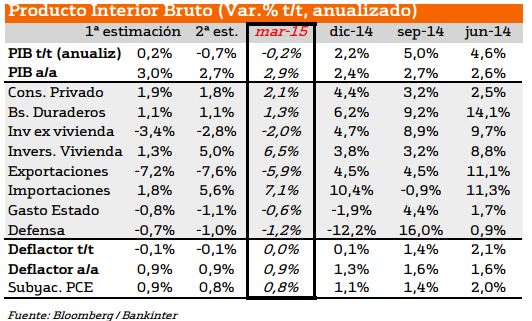
El dato final de crecimiento del PIB en el 1T'15 no ha mejorado respecto a la segunda estimación. Sin embargo, cae en el terreno contractivo con una tasa de -0,2% t/t anualizada. Así, la variaciación interanual queda en +2,9%.
Habría dos explicaciones para esta evolución:
1) la adversa climatología ha restado potencia al consumo privado, que pasa de aportar 2,98 p.p. al crecimiento en el 4T'14 a sólo 1,43 p.p. (si bien se ha revisado a mejor).
2) la mala evolución del sector exterior, que está sufriendo por la apreciación del dólar y por el repunte de las importaciones (provocado por la fortaleza del consumo). Así, las exportaciones restan -0,79 p.p. al crecimiento y las importaciones, -1,10 p.p.
En cuanto a la inversión privada, aporta 0,40 p.p. al crecimiento (vs 0,6 p.p. anterior) y el gasto público resta -0,11 p.p. (vs -0,35 p.p. anterior).
En cuanto al deflactor del PIB, sube una décima hasta +0,0% vs -0,1% estimado pero la variación interanual cae de +1,3% a +0,9%. La tasa subyacente pasa de 1,1% a 0,8% en línea con las anteriores estimaciones.el primer trimestre ha sido muy débil pero fundamentalmente por motivos temporales así que deberíamos ver un repunte en las cifras del 2T.
En definitiva, el primer trimestre ha sido muy débil pero fundamentalmente por motivos temporales así que deberíamos ver un repunte en las cifras del 2T.
Más informes del Departamento de análisis de Bankinter

Ir a la portada del Blog para descubrir más artículos de interés
|
|
 |
 |
|
| Gay de Liébana vs Bernaldo de Quirós | Bankinter cumple 50 años pensando diferente |

¡Síguenos en Redes Sociales!