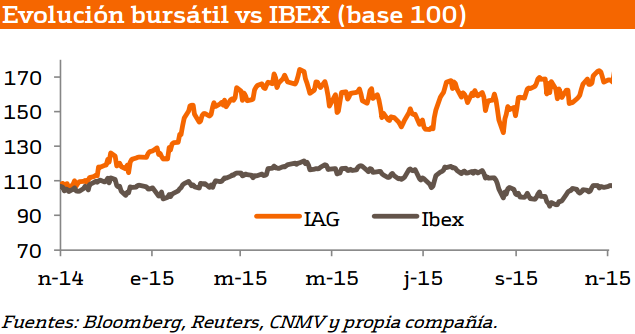
Mantenemos nuestra recomendación en Comprar y revisamos al alza nuestro Precio Objetivo desde 9,8 euros/acc. hasta 10,6 euros /acc. (potencial +28%).
Esta Nota, amplía la Nota publicada el 2 de nov., ofrece una visión sobre el Plan Estratégico 2016/2020 y nuestras previsiones para los próximos años, que mejoran respecto a nuestra anterior estimación. Destacamos la mejora en eficiencia, la ventaja frente a otras aerolíneas de bandera europeas, posición de caja neta (estimada) y la vuelta al dividendo como algunas de las virtudes de IAG.
Plan estratégico 2016-2020
Para los próximos cuatro años IAG mantiene el objetivo de incremento anual de la capacidad medida en AKOs (asiento por Km ofertado) en el rango +3%/+4% y revisa al alza sus previsiones de crecimiento: BPA (e) +12% a/a vs. +10% a/a en las previsiones de 2014; Ebitdar (e) se situará en torno a 5.600 millones de euros/año vs. 5.000 millones de euros/año en la anterior estimación; Ebit (e) +12%/+15% a/a vs. +10%/+14% a/a en la anterior estimación y ROIC (e) +15% vs. +12% anterior. En cuanto al CAPEX, reduce su previsión por debajo de 2.500 millones de euros/año vs. 2.000 millones de euros/3.000 millones de euros estimados anteriormente.
Opinión y comentarios.
(i) La mejora de sus objetivos consolida su fase de expansión y confirma nuestra opinión sobre la compañía.
(ii) IAG gana terreno para ser más competitivo frente a las aerolíneas del Golfo y las low-cost. Amplía su ventaja frente a competidores, como la aerolínea de bandera alemana y la francesa. La primera, Lufthansa, sigue atravesando un convulso proceso de negociaciones con los sindicatos que, lejos de prosperar, provoca continuas huelgas de pilotos obligando a la aerolínea a cancelar vuelos e incurrir en nuevas pérdidas. Y la segunda, Air France-KLM, ha tenido que reducir sus expectativas de recorte de gastos presionada por los enfrentamientos entre directivos y empleados.
(iii) La integración de Aer Lingus (sinergias), el afianzamiento y expansión de negocios colaterales (Avios, Amex...), la gestión de proveedores y el "outsourcing" son la base que permitirá el incremento de márgenes y la mejora de eficiencia. La clave del éxito en un entorno altamente competitivo y de auge del modelo de bajo coste.
(iv) Retoma el pago de dividendo en 2015 (payout 25%), que supone una TAMI (15/20) de +5,3% y yield de 2,2% que aumentaría hasta casi 3% en 2020.
(v) Identificamos el impacto de los atentados como un riesgo para las Aerolíneas y el Turismo, sectores altamente sensibles a la amenaza terrorista. Si bien, tras los atentados del viernes 13 en París (IAG retrocedió -2,6% el lunes 16 y avanzó +3,4% el martes 17) se ha mostrado que el impacto es limitado y pasajero.
Resultados nueve meses de 2015:
Principales cifras primeros nueves meses:
:: Ingresos 17.119 millones de euros (+13 a/a) de los que 15.260 millones de euros son ingresos por pasaje;
:: Ebitdar 3.223 millones de euros (+34% a/a);
:: Beneficio antes de intereses, impuestos, depreciaciones y amortizaciones (EBITDA) 2.742 millones de euros (+37% a/a);
:: Beneficio antes de intereses e impuestos (EBIT) 1.805 millones de euros (+60% a/a) y
:: Beneficio neto atribuible (BNA) 1.215 millones de euros (+66% a/a).
Principales Indicadores Operativos (9M 2015):
:: Asientos por Km Ofertados (AKO) 203M (+6,9%),
:: Coeficiente de Ocupación 81,7 vs. 80,7% en primeros nueves meses;
:: Ingreso por asiento ofertado (Ingreso/AKO) 0,084 euros (+5,7% a/a),
:: Coste Unitario Total 0,068 euros (+1,9%) y la yield (Ingresos por pasaje/PKT) 0,092 euros por la presión sobre los precios.
:: La deuda ajustada (incluye coste arrendamiento operativo de la flota) aumenta +17,7% desde diciembre14 hasta 7.161 millones de euros, la tesorería aumenta +37% hasta 6.786 millones de euros, con una posición de deuda neta de 375 millones de euros.
:: Dividendo: Anuncia la vuelta al dividendo, que había abandonado en 2011 cuando se llevó a cabo la fusión entre British Airways e Iberia. Abonará 0,10 euros/acción en efectivo a partir del 7 de diciembre con cargo a 2015. Este dividendo intermedio será complementado con un segundo pago, aún por definir, alcanzando un pay-out (porcentaje de beneficios destinado a dividendos) para el conjunto de 2015 del 25%, que equivale a una la rentabilidad por dividendo superior a 2%.
:: Previsión 2015: Mejora estimaciones situando el Ebit en el rango 2.250/2.300 millones de euros desde 2.200 millones de euros anteriormente estimado. Nos parece un objetivo razonable a tenor de la trayectoria de los últimos meses, batiendo nuestras anteriores previsiones.
Opinión sobre los resultados:
Los resultados muestran consistencia y mejoran sustancialmente respecto al año pasado (+66% en beneficio neto atribuible - BNA). Continúan estando favorecidos por la caída del precio del combustible y, a pesar de que el efecto ha estado minorado por la fortaleza del dólar, logran mantener una estricta política de gestión de costes.
Así, si excluimos el efecto del ahorro por combustible, el Coste Unitario aumenta 200 p.b. menos que la variación de la capacidad (Coste Unitario ex- combustible +5,% vs. +7% AKOs), resultado de la mejora en eficiencia, clave del éxito de los próximos años.
Por otra parte, la adquisición de Aer Lingus (agosto 2015), valorada aproximadamente en 1.400 millones de euros, se recoge en estos resultados aportando 45 millones de euros al Ebit consolidado del grupo y se convierte en un activo estratégico para la expansión de la aerolínea en Europa y Norte América.
Por último, la deuda financiera neta se reduce hasta 375 millones de euros (-75% desde diciembre 2014) gracias al incremento de la tesorería y el ratio DFN/Ebitdar pasa a 0,1x desde 0,6x (diciembre 2014).
Conclusión
Según nuestras estimaciones (se muestran en la página 3 del informe), aplicando unas hipótesis más conservadoras que los objetivos planteados por la compañía, obtenemos una TAMI (14/20) del beneficio por acción (BPA) de +12% y de +4% de los ingresos, lo que supone una mejora de márgenes que se explica por una rigurosa política de contención del gasto (iniciada en el proceso de reestructuración tras la fusión entre IB y BA) y por la disminución del apalancamiento gracias a la fuerte generación de caja (estimamos que alcanza una posición de caja neta en 2015).
El nuevo Precio Objetivo (10,6 euros/acción), que ofrece un generoso potencial de +28%, equivale a un Múltiplo Ebitda de 4,8x en 2015 (e) y 4,3x en 2016 (e) y a un PER´15 (e) de 11x y PER´16 (e) de 10,5x, continuando esta tendencia bajista hasta situarse en 8,6x en 2020 (ver cuadro en la pag.2 del informe).
Análisis IAG noviembre 2015 (pdf)
Más informes del Departamento de análisis de Bankinter

Ir a la portada del Blog para descubrir más artículos de interés
|
|
 |
 |
|
| Gay de Liébana vs Bernaldo de Quirós | Bankinter cumple 50 años pensando diferente |

¡Síguenos en Redes Sociales!







