Ya sabemos que el Euribor es el índice de referencia del grueso de las hipotecas –el 92% de los nuevos contratos lo usan– y que está dando muchas alegrías a los hipotecados por el descenso registrado en los últimos años hasta mínimos históricos: cerró en diciembre al 0,059%, según el último dato del Banco de España.
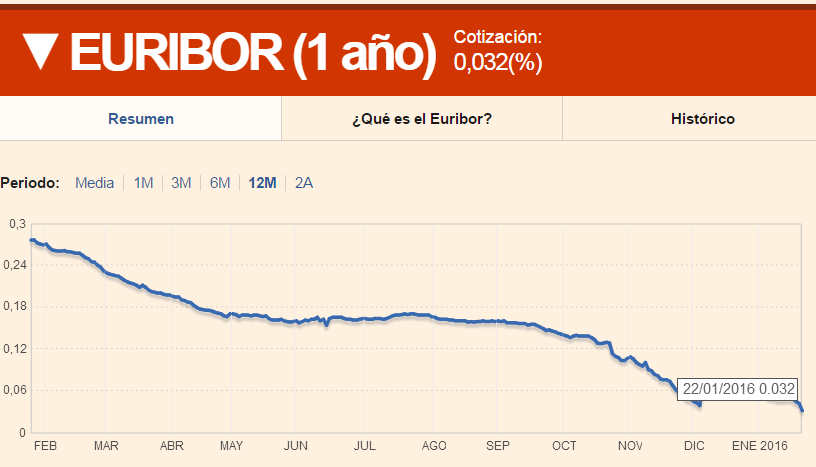
Fuente: Expansión.
Pero, ¿qué pasa con el resto de índices que también se utilizan para fijar las hipotecas? ¿Los conoces? Estamos hablando del Mibor, el IRS, por ejemplo.
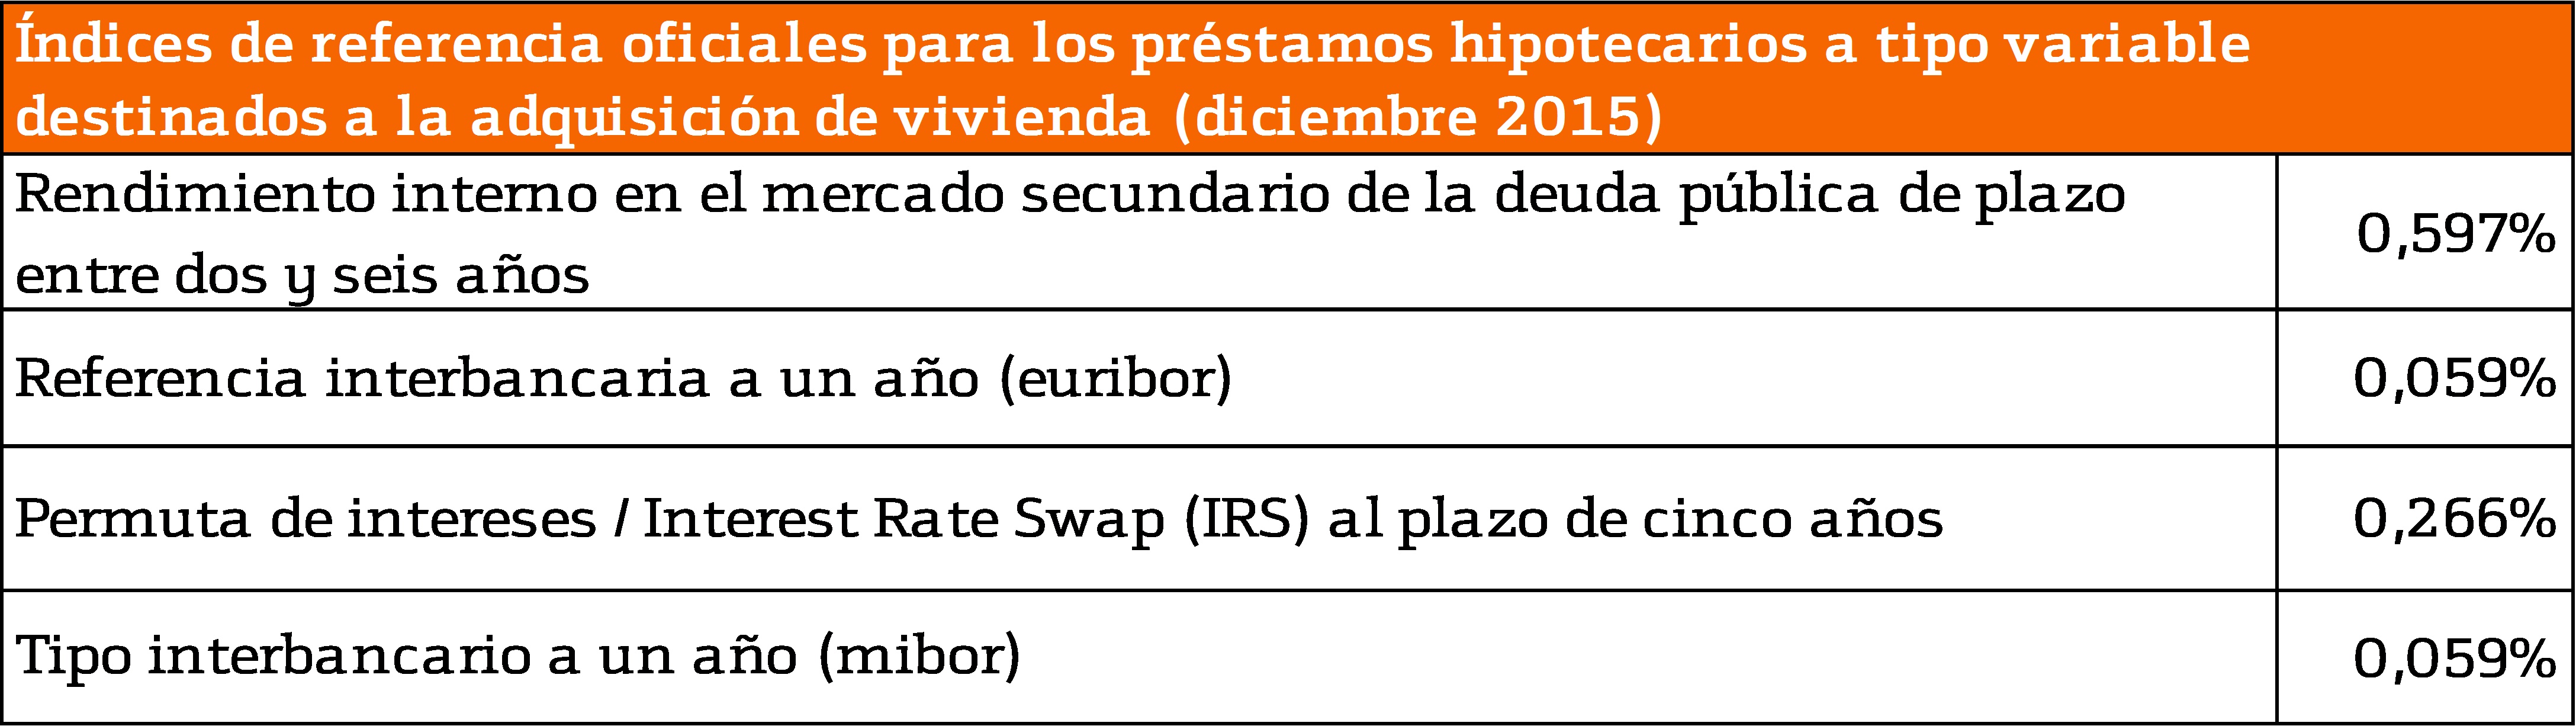
1) Tipo interbancario a un año (MIBOR): sólo es un índice oficial para los préstamos hipotecarios anteriores al 1 de enero de 2000. Se define como la media simple de los tipos de interés diarios a los que se han cruzado operaciones a plazo de un año durante los días hábiles del mes en el mercado de depósitos interbancario de Madrid (de ahí la eme de mibor).
2) Tipo de rendimiento interno en el mercado secundario de la deuda pública: se calcula según los rendimientos obtenidos en el mercado secundario, en las operaciones realizadas con títulos de deuda pública cuyo vencimiento residual se sitúe entre dos y seis años. Empieza a escucharse un posible interés de la banca por referenciar el crédito a la deuda pública a uno, dos o tres años, ya que las entidades financieras compiten con el Estado para captar dinero en los mercados.
3) Permuta de intereses/Interest Rate Swap (IRS) al plazo de cinco años: es la media simple mensual de los tipos de interés diarios Mid Spot del tipo anual para swap de intereses, para operaciones denominadas en euros con vencimiento a cinco años, calculados por la ISDA (International Swaps an Derivatives Association, Inc.) Es decir, que se calcula como una media del mercado de futuros sobre los tipos a 5 años y por eso refleja la evolución de los tipos de interés a cinco años. Suele mantener una evolución similar al Euribor pero su valor es más alto.
El manual de buenas prácticas del Banco de España dice que la información relativa al tipo de interés del préstamo debe siempre incluir:
i) el tipo de interés nominal, sea fijo o variable (en este caso, el interés de referencia más el diferencial y, en su caso, las limitaciones a la baja y al alza);
ii) tasa anual equivalente (TAE) a modo de indicador del coste total del préstamo;
iii) el plazo al que se aplicará el tipo;
iv) el importe, número y periodicidad o fecha de los pagos y el pago de los intereses, comisiones y gastos.
Post relacionados:
Elija la hipoteca que más le convenga
¿Cómo ahorrar dinero cambiando su hipoteca?
Hipoteca: amortizar cuota o plazo
Diferencias entre hipoteca a tipo fijo e hipoteca a tipo variable

Ir a la portada del Blog para descubrir más artículos de interés
 |
 |
 |
|
| Previsión del IPC para 2016 y 2017 en España | Así será tu nómina en 2016 con el nuevo IRPF | Especial: Previsión del Euribor para 2016 y 2017 | La tabla definitiva para saber si un piso está barato o caro |
¡Síguenos en Redes Sociales!