Mantenemos nuestra recomendación en comprar y revisamos al alza nuestro precio objetivo desde 7,7 euros/acción hasta 8,3 euros/acción (potencial +19%) por la mejora de “guidance“ (Capital Markets Day) y los buenos resultados del tercer trimestre. Destacamos positivamente el aumento de márgenes apoyado en la gestión de costes a pesar de un incremento moderado de los ingresos. Identificamos como claves de referencia a vigilar en el corto plazo los indicadores operativos (ingresos unitarios) donde se aprecia cierto deterioro.
Los resultados del 3T son buenos y muestran una favorable evolución
Los ingresos aumentan +2% (hasta 6.617 millones de euros) y +3,5% excluyendo el impacto de los tipos de cambio. Esta cifra se ha visto impulsada por el repunte de la demanda en Latinoamérica, Caribe y Asia-Pacífico. Sin embargo, en sus dos principales mercados, Europa y Norteamérica, el comportamiento ha sido divergente: positivo en el primero y débil en el segundo. El Ebitdar y el Ebit aceleran +18% y +21% respectivamente y los márgenes se amplían (Mg. Ebitdar 30% vs. 26% en el tercer trimestre 2016 y Mg. Ebit 22% vs. 18% en el tercer trimestre 2016). El beneficio neto acumulado (BNA) del trimestre estanco alcanza los 1.146 millones de euros (+18%).
En el acumulado hasta septiembre (9 meses 2017):
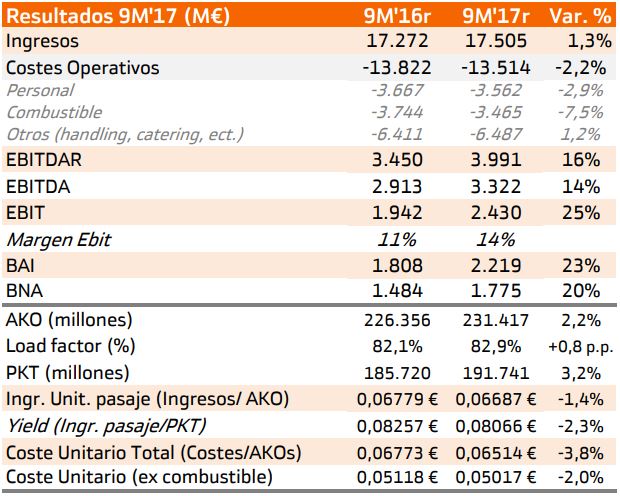
- Los ingresos ascienden a 17.505 millones de euros (+1,3%).
- El Ebitda se incrementa +16% gracias a una reducción de -2,2% de los Costes Operativos. En concreto, descienden -7,8% los costes de combustible (efecto positivo de las coberturas combinado con menor precio del queroseno) y -2,9% los costes de personal gracias a la mejora de la productividad, al Plan de Transformación de Iberia y de reestructuración del grupo.
- El Ebit aumenta +25% hasta 2.430 millones de euros. Así, la Compañía prevé para el conjunto del año que el Beneficio Operativo se aproxime o supere los 3.000 millones de euros impulsado por la fuerte demanda esperada del mercado de Asia-Pacífico. Este nuevo guidance supone un incremento de +20% respecto a 2016, mejorando las estimaciones de julio (crecimiento Ebit de doble dígito, ≈ +10%).
- La deuda neta financiera (ajustada al renting) se redujo desde diciembre -14% hasta 7.183 millones de euros y supone una mejora del ratio de apalancamiento (DFN ajustada/ Ebitdar) que pasa a 1,4x desde 1,8x.
Por otra parte, IAG anuncia el pago de un dividendo a cuenta de 0,125 euros/acción que equivale a una rentabilidad por dividendo de 1,7%.
Aspectos a vigilar
Los indicadores operativos del tercer trimestre recogen un moderado incremento de +0,7% que combina positivamente con una reducción del coste unitario (ex combustible) de -1,7%. Sin embargo, a tipos de cambio constantes, la combinación no es positiva: el coste unitario (ex combustible) aumenta (+2,5%) y, lo hace, a mayor ritmo que los ingresos unitarios (+2,2%).
Por otra parte, la evolución de los indicadores hasta septiembre muestra cierto deterioro: los ingresos unitarios retroceden -10,4% cuando, en junio, aguantaban ligeramente en positivo (+0,6%) y los costes unitarios (ex combustible) se reducen -2,0% frente a -3,4% en el primer semetre 2017.
La incertidumbre derivada del Brexit y el acuerdo que finalmente alcance el Reino Unido y la UE sobre el sector de las aerolíneas podría presionar a la baja la cotización. Por ello, hemos aplicado una prima de riesgo +50 puntos básicos más exigente en la valoración (Rp. 6% vs. 5,5% en agosto).
"Capital Markets Day" (3 de noviembre 2017)
La compañía ha presentado sus objetivos para 2018/2020 manteniendo una línea continuista respecto a los de 2016/2020 en términos de benficio por acción (BPA) (+12%/año), Margen sobre el Beneficio Operativo (12%/15%) y ROIC sostenible (≈15%).
Por otra parte, revisa al alza los siguientes objetivos: Ebitda (≈6.500 millones de euros/año vs. 5.300 millones de euros/año en 16/20), Capex (promedio anual 2.100 millones de euros vs 1.700 millones de euros en 16/20) y Capacidad medida en AKOs (+ 5%/ año vs. +3% en los objetivos16/20).
Ver cotización / operar con las acciones de IAG en Bankinter
Descárgate el documento adjunto para ver el informe completo





