Análisis resultados Inditex y recomendaciones de inversión:
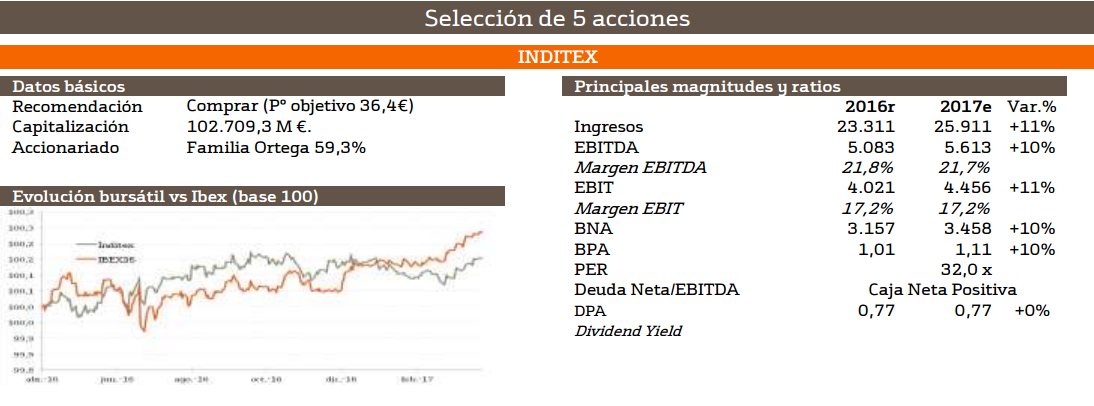
La compañía presentó resultados del 2016 el 15 de marzo. No se batieron las espectativas de mercado pero fueron positivos:
- Ventas 23.311 millones de euros (+11,5%) vs. +15,4% 2015
- Margen Bruto 13.279 millones de euros 57,0% frente a 57,8% en 2015
- Beneficio neto atribuible (BNA) 3.157 millones de euros (9,5% frente a +14,9% 2015);
La posición de caja neta positiva +15% hasta 6.090 millones de euros desde 5.300 millones de euros en 2015. Bajo nuestro punto de vista el mayor riesgo al que se enfrenta la compañía en los próximos trimestres es a un estrechamiento de márgenes. Nuestra previsión en la rebaja de Márgenes Brutos es de 54,5% en 2021.
Para el Márgen EBITDA la rebaja prevista es más suave: +20,1% en 2021 (frente a 21,8% en 2016). Dicho esto la compañía presenta fortalezas :
(i) Calidad de sus cuentas: La deuda total es despreciable (62 millones de euros en 2016), su crecimiento medio en ventas es de doble dígito (+11,5% en 2016) y cuenta con una generación de caja creciente (6.091 millones de euros +15%).
(ii) Le quedan importantes mercados con elevado potencial de crecimiento: El mayor porcentaje de tiendas las tiene en España (26%) pero en mercados tan importantes como China o Estados Unidos la cifra sobre tiendas totales es menor del 10%.
(iii) Sus ventas on-line todavía tienen que crecer considerablemente: Estimamos que sus ventas on-line crecerán paulatinamente a una TAMI del +7,1% desde 2016 hasta 2021. Seguimos manteniendo nuestra recomendación de “Compra” auqnue revisamos ligeramente a la baja nuestro precioobjetivo a 36,4 euros tras el ajuste de tipos en España.
Selección de empresas españolas para invertir en abril 2017
¿Por qué es el momento para invertir en estas empresas españolas?
Más informes del Departamento de análisis de Bankinter