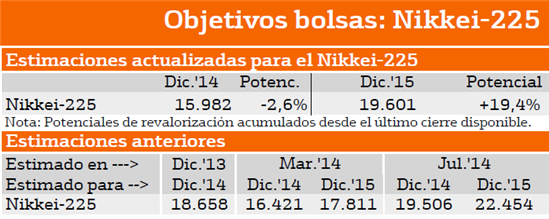
A finales de septiembre publicamos unos objetivos para bolsas calculados en base a unos modelos de valoración que recogían las primas riesgo y los beneficios esperados para 2014/15 en los niveles que el consenso del mercado consideraba en ese momento que era los más probables.
Bajo esas hipótesis de trabajo nuestros objetivos para el Nikkei eran 17.530 y 22.363 para diciembre 2014 y diciembre 2015 respectivamente. El prolongado sell-off de mercado (sobre todo bolsas) que tuvo lugar durante las primeras semanas de octubre puso de manifiesto, en nuestra opinión, que estaba teniendo lugar algo más serio que un mero ajuste del mercado a corto plazo.
Acceder al informe completo (pdf)
Creemos que la revisión a la baja de los PIBs esperados no sólo para la Eurozona, sino tampién para los principales emergentes, que entran en zona de riesgo (excepto India), puso en marcha un proceso generalizado de rebaja de estimaciones de los beneficios empresariales. Por tanto, el 16 de octubre decidimos reducir niveles de exposición recomendados para todos los perfiles de clientes y el 23 de octubre publicamos nuestros objetivos 2014/15 revisados bajo la hipótesis de que las primas de riesgo aplicables fueran superiores y los beneficios esperados inferiores, que son los que también recogemos en esta nota individual sobre el Nikkei. Pensamos que con esa revisión conseguíamos cubrir 2 objetivos:
(i) Adelantarnos a la revisión a la baja de las estimaciones de beneficios por parte del conjunto del mercado, ya que estimamos que los nuevos consensos tardarán al menos 4/6 semanas en estar "reconstruidos";
(ii) Definir unas "valoraciones de mínimos", estresando nuestros modelos para obtener lo que podrían ser unos objetivos "suelo".
Como consecuencia de todo lo anterior, nuestros objetivos revisados para el Nikkei son: 15.982 y 19.601 para diciembre 2014 y diciembre 2015 respectivamente, lo que equivale a aceptar un potencial de revalorización nulo para lo que resta de este año, después de la subida provocada por las medidas adicionales anunciadas por el BoJ el 31/10 y de aproximadamente 19% acumulado hasta diciembre 2015.
Teniendo en cuenta que hemos aplicado una prima de riesgo de nada menos que 3,7% y recortado muy notablemente los crecimientos esperados para los beneficios empresariales (desde +27,1% de consenso hasta +5,1% en 2015), creemos que estos niveles objetivo revisados deberían considerarse más bien como un "suelo" en lo que a valoración se refiere. Esto nos proporciona cierta tranquilidad con respecto al potencial del Nikkei a medio plazo, a pesar de lo cual creemos está sujeto a una erraticidad o despreciable debido a su dependencia de decisiones de naturaleza política (estabilidad del actual gabinete, nueva subida o no del impuesto al consumo en 2015...) y a la menor efectividad de las medidas del BoJ.
Más informes del Departamento de análisis de Bankinter

Ir a la portada del Blog para descubrir más artículos de interés
5 artículos que te pueden interesar:
- ¿Cómo invertir como un millonario?
- ¿Dónde van las personas que deciden emigrar?
- Debate Bankinter: Cara a cara de los economistas Daniel Lacalle y José Carlos Díez
- Top de reseñas imprescindibles para entender el momento económico actual
- ¿Por qué es mejor pagar con tarjeta de crédito en el extranjero?
¡Síguenos en Redes Sociales!







