 Mantenemos nuestra recomendación de Comprar sobre el valor pero actualizamos nuestro precio objetivo desde 3,62 euros hasta 4,25 euros (potencial de revalorización de +36%) tras valorar la evolución actual y esperada de la cartera de primas y la cartera de inversión. Además, usamos un enfoque de múltiplos comparables para afinar nuestra recomendación.
Resumen de resultados 2014
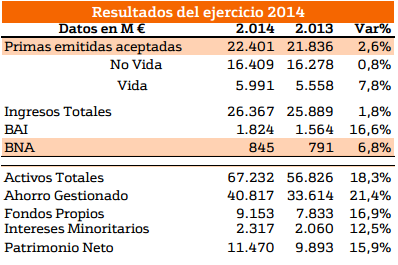
Los resultados de 2014 de Mapfre en términos consolidados muestran una mejora del resultado del negocio asegurador. En este sentido, sus primas emitidas y aceptadas totales aumentaban hasta 22.400 millones de euros (+2,6% a/a) mientras los ingresos experimentaban un repunte hasta 26.367 millones de euros (+1,8% a/a ) por encima de los 23.061 millones de euros esperados por el consenso de Bloomberg. En cuanto al BNA, alcanzaba una cifra de 845,1 millones de euros (+6,9% a/a) y BPA de 0,27 euros (+6,9% a/a) por debajo de 0,29 euros esperado por el consenso de Bloomberg en gran medida por el deterioro de la participación, y consecuente writedown, en Società Cattolica di Assicurazione (por 64,5 millones de euros).
Por su parte, se producía un aumento de los ingresos financieros netos: +12,4% a/a en No Vida y +42,6% a/a en Vida. Las principales razones: el aumento de los recursos gestionados (el ahorro gestionado +21,4% a/a hasta 40.800 millones de euros), la apreciación del dólar, el aumento de tipos de interés en Brasil y los beneficios netos por realización de inversiones en España.
Además, destaca muy positivamente la reducción del ratio combinado en -40 p.b. hasta 95,7%, el ratio de gastos -1,4 p.b. hasta 27,7% y la mejora del margen de solvencia en +0,13% hasta 259%.
Recomendación
Mantenemos nuestra recomendación de comprar sobre el valor y actualizamos nuestro precio objetivo hasta 4,25 euros. Además, de la buena evolución de las cifras anuales, en nuestra opinión, Mapfre se verá beneficiada por:
(i) la recuperación económica en España redundará en un crecimiento de primas
(ii) la depreciación del euro, conviene tener en cuenta que más del 50% de su beneficio proviene de fuera de la Zona Euro
(iii) la rentabilidad por dividendo nos parece atractiva(compara con una media del sector de 3,75%)
(iv) la mejora de resultados de sus inversiones, su cartera de inversiones está compuesta mayoritariamente por bonos españoles que se verán beneficiados por el programa de compra de activos lanzado por el Banco Central Europeo (BCE) que se activará a partir de marzo.
Ver nota de Mapfre completa (pdf)
Más informes del Departamento de análisis de Bankinter

Ir a la portada del Blog para descubrir más artículos de interés
|
|
 |
 |
 |
| 10 soluciones digitales que revolucionarán el mercado | Bankinter, ahora en tu reloj (vídeo). Descubre más aquí | Top reseñas para entender la economía actual |

¡Síguenos en Redes Sociales!