El Departamento de Análisis de Bankinter ha realizado varios cambios en sus carteras modelo de noviembre para alinear su posicionamiento en el mercado con los últimos acontecimientos en busca de una mayor rentabilidad.
Estrategia de las carteras modelo españolas diciembre de 2014
Evolución de las carteras
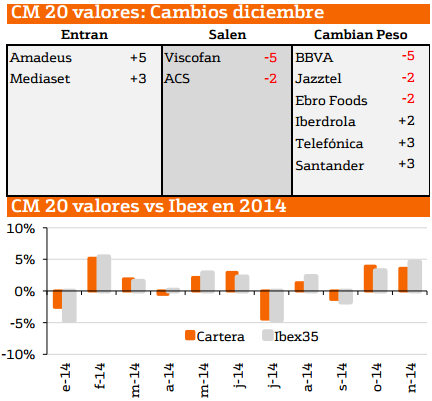
Las 3 carteras modelo han mostrado una evolución positiva durante el mes de noviembre, obteniendo rentabilidades que oscilan entre +3,6% de la cartera ampliada y +4,2% de la cartera más concentrada de 5 valores. Estas rentabilidades son ligeramente inferiores al repunte del Ibex-35 durante las últimas 4 semanas, debido a que las carteras tenían un posicionamiento ligeramente conservador, con importante peso de compañías de baja volatilidad y alto dividendo. No obstante, en el conjunto del año, la revalorización acumulada de las carteras ampliada, media y simplificada asciende a +6,1%; +8,9% y +15,8% respectivamente, por lo que superan con holgura la rentabilidad de +4,8% acumulada por el Ibex-35.
Visión de mercado
Durante el mes de noviembre, la evolución del mercado de renta variable español ha sido claramente positiva. El Ibex-35 se ha visto respaldado por la expectativa de la puesta en marcha de un programa de compra de bonos por parte del BCE con el objetivo de frenar el riesgo de deflación y reactivar un crecimiento económico que se ha estancado en el conjunto de la UEM.
Asimismo, el rally de la bolsa americana y el buen tono que siguen mostrando las cifras macroeconómicas de España (PIB del tercer trimestre de 2014 y datos de empleo del mes de noviembre) también han contribuido a mejorar el sentimiento del mercado.
De cara al mes final del año, creemos que el factor más determinante para la evolución del mercado continuará siendo la actitud del BCE y la proactividad que muestre a la hora de implementar (o al menos anticipar con cierta contundencia) la puesta en marcha de más medidas no convencionales de política monetaria. Esta expectativa es el principal factor de respaldo para unas bolsas cuyo rally de las últimas semanas podría considerarse demasiado rápido teniendo en cuenta la ralentización del crecimiento en la UEM y el retraso en el despegue de los resultados empresariales.
En consecuencia, mantenemos la estrategia de las carteras, sobreponderando las compañías con elevada estabilidad en sus ingresos y sólida rentabilidad por dividendo y continuamos infraponderando entidades financieras, al menos hasta que se conozcan los datos de la segunda operación de financiación a largo plazo (TLTRO-2) por parte del BCE.
Estrategia de inversión
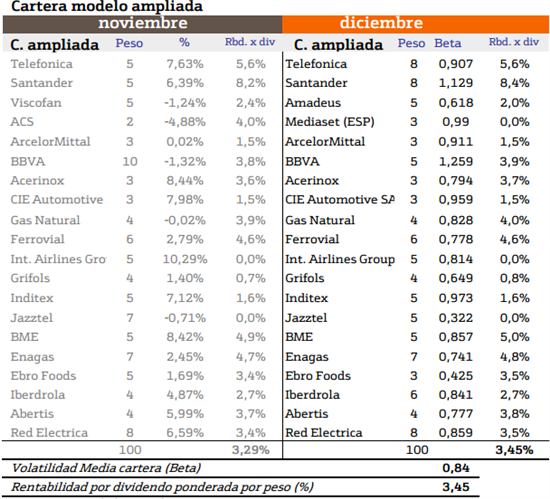
Las modificaciones más destacadas son la recomendación de deshacer las posiciones en Viscofan (debido al riesgo de salida del valor del índice Ibex-35) y ACS (por la penalización que puede seguir sufriendo en bolsa por sus débiles resultados trimestrales y elevado endeudamiento).
Incorporamos a la cartera Mediaset y Amadeus, una vez que se ha completado la venta de las participaciones de los accionistas de referencia. En el sector financiero, incrementamos el peso de Santander en detrimento de BBVA, penalizado por la ampliación de capital para la compra de Garanti. Por último, recomendamos reducir la posición en Jazztel, debido a que la compra por parte de Orange no se materializará probablemente hasta enero, e incrementamos el peso de Telefónica, que se está viendo beneficiada por la venta de O2 y la entrada en el capital de British Telecom.
Ver Carteras modelo españolas diciembre (pdf)
Más informes del Departamento de análisis de Bankinter

Ir a la portada del Blog para descubrir más artículos de interés
 |
|
|
 |
 |
 |
| ¿Dónde se cobra más y se trabaja menos? | Descubre cuáles son los principales cambios | Top reseñas para entender la economía actual |

¡Síguenos en Redes Sociales!







