Nuestro departamento de Análisis pone a tu disposición en análisis de Red Eléctrica y resultados de 2016:
Análisis Red Eléctrica
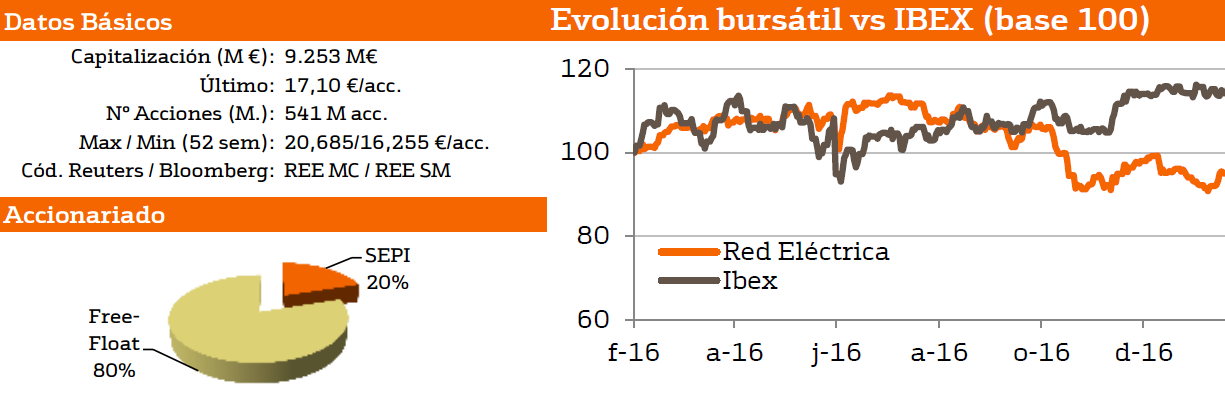
- Recomendación: Neutral
- Precio objetivo: 19,5 euros
- Cierre: 17,29 euros
Análisis resultados Red Eléctrica de 2016:
- Resultados 2016 sin sorpresas (BNA +5%).
- Dividendo +7%.
- Mantienen guías del Plan Estratégico 2014-19: TAMI en BNA +6% y +7% en dividendo.
Principales cifras comparadas con el consenso de Bloomberg:
- Ingresos 1.932 millones de euros (-0,3%) frente a 1,962 millones de euros estimado, EBITDA 1.486 millones de euros (+1,9%) frente a 1.490 millones de euros estimado
- Beneficio antes de intereses e impuestos (EBIT) 1.003 millones de euros (+1,4%) frente a 1.008 millones de euros estimado
- Beneficio neto atribuible (BNA) 637 millones de euros (+5,1%) frente a 642 millones de euros estimado.
- Las inversiones ascienden a 643 millones de euros (+43%)
- La deuda financiera neta (DFN) se sitúa en 4.949 millones de euros (3,4x EBITDA).
Análisis e interpretación de los resultados de Red Eléctrica 2016:
Principales tendencias:
(i) Disminución de ingresos derivado de una menor remuneración al transporte de energía por caída del RAB y menores incentivos a la disponibilidad, que son parcialmente compensados por avances en la actividad internacional;
(ii) Mejoras en eficiencia que permiten lograr crecimiento en EBITDA (+1,9%) a pesar de menores ingresos;
(iii) El menor coste de la deuda (2,94%% frente a 3,2% en 2015) permite reducir el gastos financiero con una deuda media similar a la del 2015;
(iv) Una menor tasa fiscal (25% frente a 27% en 2015) resulta en una nueva aceleración del BNA hasta el 5%;
(v) Los fondos generados por las operaciones totalizan 1.147 millones de euros (+1,1%) en línea con los primeros nueve meses de 2016 (+0,9%).
Los resultados han estado muy en línea con el consenso de mercado y con las tendencias mostradas en los primeros nueve meses de 2016.
La compañía ha reafirmado los objetivos de su Plan Estratégico 2014-2019 (PE):
(i) La tasa de crecimiento media del BNA en el periodo será del +5/+6% y del 7% en el dividendo.
(ii) Las inversiones acumuladas totalizarán los 4.600 millones de euros
(iii) Mejoras de eficiencia que llevarán el margen EBITDA hasta 76%
(iv) En cuanto a la deuda, el ratio DN/EBITDA medio del período será 3,5x, para mantener el rating crediticio actual.
Descárgate el documento adjunto para ver el informe completo





