Análisis Talgo
- Precio objetivo: 5,2 euros
- Cierre 5,75 euros
Análisis resultados Talgo del primer trimestre de 2017
Caídas en las cuentas del primer trimestre de 2017
Se va produciendo la caída de ingresos que esperábamos por la menor ejecución de los contratos de fabricación en curso. El factor positivo es que los márgenes mejoran (el margen EBITDA sube de 20,6% en el primer trimestre de 2016 a 23,1% en el primer trimestre de 2017).
Otros aspectos relevantes son la evolución de la cartera de pedidos, de la deuda financiera y del circulante (NOF) pero la compañía no ofrece esa información trimestralmente sino semestralmente así que no podemos hacer ninguna valoración al respecto.
En principio, mantienen los objetivos para el conjunto del año que establecen una recuperación del NOF durante este año y 2018 reflejando el proceso de entrega de los proyectos actualmente en ejecución, y mantener un apalancamiento deuda financiera neta (DFN)/EBITDA de 1,0/1,2x.
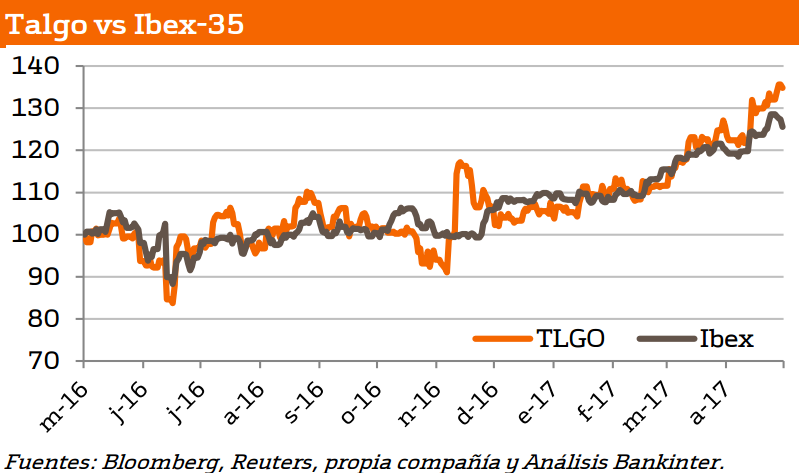
Con la información disponible mantenemos nuestra visión de la nota publicada en marzo pero el movimiento de la cotización que ya supera nuestro precio objetivo nos lleva a revisar la recomendación desde Neutral hasta Vender.
Análisis resultados Talgo del primer trimestre de 2017:
Los resultados del primer trimestre de 2016 apenas aportan información adicional por lo que mantenemos nuestras previsiones y precio objetivo de 5,2 euros por acción. Dicho precio implica un potencial de revalorización de -10% que nos lleva a cambiar la recomendación desde Neutral hasta Vender. Mejoraríamos nuestras estimaciones y recomendación si la entrada de pedidos se fortaleciese más de lo esperado .
La compañía ha presentado sus cuentas del primer trimestre de 2017 cuyas principales cifras son:
- Ingresos 121 millones de euros (-19%)
- Beneficio antes de intereses, impuestos, depreciaciones y amortizaciones (EBITDA) 26 millones de euros (-9,9%)
- EBITDA recurrente 28 millones de euros (-9,6%)
- Beneficio antes de intereses e impuestos (EBIT) 22,1 millones de euros (-11%)
- Beneficio neto atribuible (BNA) 15,6 millones de euros (-14%)
- BNA recurrente 18,4 millones de euros (-9,3%).
Se va produciendo la caída de ingresos que esperábamos por la menor ejecución de los contratos de fabricación en curso, si bien es más intensa de lo previsto para el conjunto del ejercicio: -19% en el primer trimestre frente a -9% estimado para 2017.
La mejora de la eficiencia reduce la caída a nivel de EBITDA y EBIT a la mitad, pero después, unos mayores costes financieros (aumentan +15%) provocan que el BNA retroceda -14% hasta 15,6 millones de euros.
Como aspecto positivo señalamos el hecho de que los márgenes mejoran:
- el margen EBITDA sube de 20,1% en el primer trimestre de 2016 a 22,4% en el primer trimestre de 2017
- el margen EBITDA recurrente pasa de 20,6% en el primer trimestre de 2016 a 23,1% en el primer trimestre de 2017.
Por el contrario, la evolución de la cartera de pedidos, de la deuda financiera y del circulante (NOF) no parece que sea positiva. El aumento de los gastos financieros implica un mayor nivel de deuda si bien la empresa no ofrece esta información trimestralmente. Tampoco da cifras de circulante por la variabilidad que puede presentar y que conduciría a conclusiones erróneas.
En este sentido, Talgo ha reafirmado que los hitos en relación al proyecto de Arabia van en línea con lo esperado por lo que las necesidades operativas de fondos disminuirán a finales de año. Esto provocará un notable descenso de la DFN.
En cuanto a la evolución de los pedidos, en abril se firmó el contrato con Renfe (566 millones de euros) anunciado a finales de 2016. Además, cuentan con ofertas presentadas para diferentes proyectos de fabricación por importe de 480 millones de euros. En nuestras proyecciones sólo consideramos la adjudicación de 100 millones de euros adicionales al contrato de Renfe por lo que mejoraríamos nuestras estimaciones si finalmente consigue adjudicarse más contratos.
Por otro lado, la Junta General de Accionistas aprobó el reparto de un dividendo de 10 millones de euros con cargo a los resultados de 2016 con la fórmula de scrip dividend. Se confirma así la expectativa de pago de dividendo si bien el importe es algo inferior al esperado.
Un payout del 20% nos parecía razonable, lo que implicaba un DPA de 0,09 euros y finalmente será de 0,07 euros por acción (rentabilidad por dividendo a los precios actuales de 1,2%). No obstante, hay en marcha un plan de recompra de acciones que complementará dicha remuneración al accionista.
En conclusión, las cuentas del primer trimestre de 2017 no aportan demasiada información. Al tratarse de unas cuentas trimestrales y no semestrales la compañía no publica datos de balance (ni de deuda ni de circulante). Dicho esto, Talgo mantiene sus objetivos anuales: margen EBITDA en 20%, recuperación del NOF, Capex de 19/20M€ y ratio de apalancamiento DFN/EBITDA de 1,0/1,2x.
Por tanto, mantenemos nuestras previsiones (sólo ajustamos el dividendo) y el precio objetivo de 5,20 euros por acción. La cotización actual se sitúa por encima de forma que modificamos nuestra recomendación desde neutral hasta vender. Mejoraría si se materializase otro contrato relevante en España (el Gobierno anunció el viernes 21 de abril una inversión de 500 millones de euros para adquirir quince trenes AVE adicionales a los del contrato de noviembre’16) o si la compañía consiguiese entrar en el mercado indio (en el conference call de resultados explicaron que han presentado la documentación necesaria a las autoridades indias para el leasing de varios trenes).
Más informes del departamento de análisis Bankinter
Ver cotización / operar con las acciones de Talgo en Bankinter
Más informes del departamento de análisis Bankinter