Resumen
El referéndum sobre el Brexit pasa factura a IAG. Los resultados del primer semestre de 2016 y el guidance (revisado por segunda vez a la baja este año) penalizados por la exposición a Reino Unido nos llevan a revisar nuestras estimaciones.
Reducimos nuestro precio objetivo hasta 7,2 euros por acción desde 9,2 euros por acción. Mantenemos nuestra recomendación en comprar por los siguientes motivos:
(i) Tras la fuerte corrección de junio (-40% el 23 de junio) cotiza a múltiplos atractivos (PER 6x) y ofrece un potencial de revalorización de +58%.
(ii) En base a la adaptabilidad mostrada por la compañía en su historia reciente, valoramos positivamente los nuevos planes de ajuste de capacidad (AKOs) y de reducción de costes.
(iiii) Aumento de la contribución de Aer Lingus al BNA del Grupo.
Resultados de IAG del primer semestre de 2016
Principales cifras comparadas con el consenso de Bloomberg:
Ingresos: 10.786 millones de euros (+4,1% interanual) frente a 10.784 millones de euros estimados.
Beneficio neto atribuíble (BNA): 555 millones de euros (+47%) frente a 568 millones de euros estimados.
Beneficio por acción (BPA): 0,227 euros (+47%).
Principales indicadores operativos de IAG del primer semestre de 2016
- Asientos por kilómetros ofertados (AKO) 142 millones (+12%).
- Coeficiente de ocupación 80,0% frente a 79,3% en el primer semestre de 2015.
- Ingreso por asiento ofertado (Ingreso/AKO) 0,0667 euros (-7,2% interanual).
- Coste unitario excluido el combustible/AKO 0,0533 euros (-0,6% interanual).
- Coste unitario total (-9,3%).
- La productividad por empleado mejora +5%. Parte de la mejora se explica porque la plantilla se reduce -2% y por el incremento de +12% de AKOs en el periodo.
- Una reducción de sus perspectivas de aumento de capacidad hasta el entorno de +4,5% AKO para 2016, ha sido anunciada por IAG, tras el Brexit.
- Iberia prepara el tercer ERE desde la fusión IB+BA. Afectará a 1.000 empleados (representa el 6% de la plantilla de Iberia y el 2% sobre el total del grupo). De manera que parece probable que el ratio de productividad empeore en el segundo semestre de 2016.
- La deuda neta ajustada (incluye coste arrendamiento operativo de la flota) disminuyó casi -7% desde diciembre de 2015 hasta 7.889 euros y el ratio de apalancamiento (DFN/Ebitdar) disminuye hasta 1,7 veces desde 1,9 veces.
Valoración: Teniendo en cuenta los resultados y el recorte de guidance hemos ajustado nuestras proyecciones, incluimos en el modelo estimaciones para el año 2021 para el descuento de flujos.
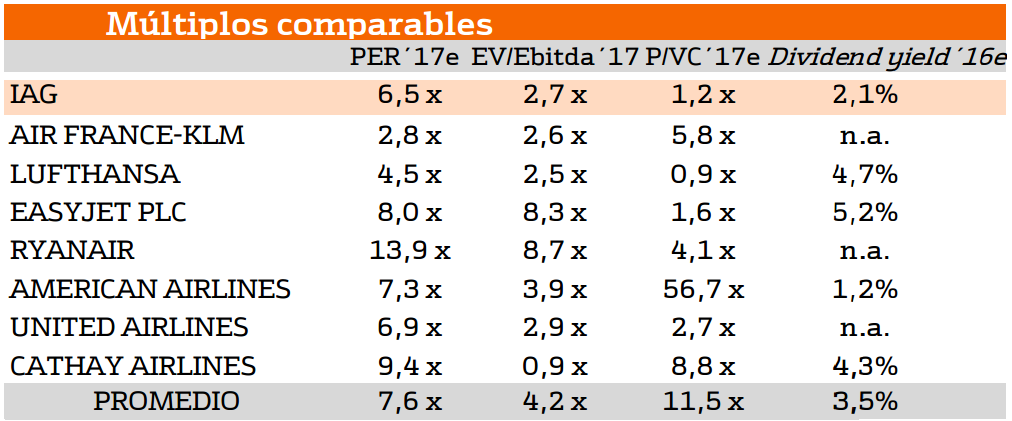
Múltiplos de aerolíneas comparables: Mantiene ratios (PER, EV/Ebitda y P/VC) más atractivos que la media del sector como refleja el siguiente cuadro:
Análisis y opinión de los resultados de IAG del primer semestre de 2016
- Los resultados del primer semestre de 2016 afectados por el Brexit se situaron ligeramente por debajo de las estimaciones
Rebaja guidance por el Brexit y la volatilidad del mercado: esperan que el Ebit (beneficio operativo sin extraordinarios) aumente a dígito simple bajo que compara con +10% estimados en marzo (cuando preveía que el Ebit se situase en línea con 2015) y +35% inicialmente previsto al inicio del año. Consideran que el entorno comercial será más débil en Reino Unido, penalizando los ingresos en ese punto de venta del negocio (representa alrededor del 33% de los ingresos totales). Continúan intensificando el control de costes y el ajuste de la capacidad. (AKOs). El nuevo plan de costes (que actualmente están planificando) debería repercutir positivamente sobre los resultados a partir de 2017. Revisando la combinación optima de costes, demanda y capacidad. En conjunto los ingresos de BA suponen el 64% de los ingresos de IAG y el 86% del BNA del grupo.
- Los resultados son más flojos penalizados por su exposición a Reino Unido
No obstante, ya habría anunciado un profit warning tras el Brexit. De manera que parte de la debilidad de las cifras ya debería estar en precio. Los ingresos totales en línea con estimaciones, pero el BNA queda -2% por debajo de las previsiones de consenso. Atendiendo a los indicadores operativos, el ingreso unitario retrocede -7% en el primer semestre de 2016, lastrado por el deterioro en el segundo trimestre (ingreso de pasaje/PKT -10%) lo que se explicaría por el incremento de capacidad (+12% AKOs) combinado con el retraso de la decisión de compra de pasajeros (menos reservas de billetes). Estos resultados incluyen el impacto negativo de los tipos de cambio, no sólo el de la libra (depreciación de libra supone -148 millones de euros) sino de otras monedas.
Por otra parte, los costes por la huelga de controladores de Vueling durante el segundo trimestre de 2016, tendrían un impacto estimado de -80 millones de euros en las cuentas del segundo semestre de 2016 del grupo.
En definitiva, el primer semestre de 2016, los resultados se han visto negativamente afectados por los ataques terroristas (primer trimestre de 2016), el Brexit (segundo trimestre de 2016), las interrupciones operativas incluyendo las huelgas de los controladores aéreos y la evolución negativa de los tipos de cambio (no sólo de la libra), aunque estos factores se compensaron parcialmente con el descenso de los precios del petróleo. El Coste de combustible/AKO se sitúa en el primer semestre de 2016 en 0,0172 (-27%) y el coste unitario excluido combustible/AKO se mantuvo en 0,0533 euros (0,6%). De manera que el coste total / AKO disminuye -8,5% hasta 0,007 euros.
- Accionariado
Qatar Airways incrementa su participación hasta 20% desde 15% actual. La fuerte caída de la cotización de IAG tras el Brexit es principal motivo de esta decisión. Como recordatorio mencionar que Qatar compró el primer 9,9% a 7,25 euros por acción, en enero 2015 y posteriormente un 4,5% adicional a 6,6 euros por acción en mayo. En el supuesto de seguir aumentando su participación (hasta el 30%), se vería obligada a lanzar una OPA, que no podría ser por el 100% porque la legislación aérea europea que lo limitaría al 49%.
Por otra parte, otros accionistas de referencia como Standard Life (actualmente con 5,8% del capital) despiertan su interés en aumentar su posición.
Descárgate el documento adjunto para ver el informe completo