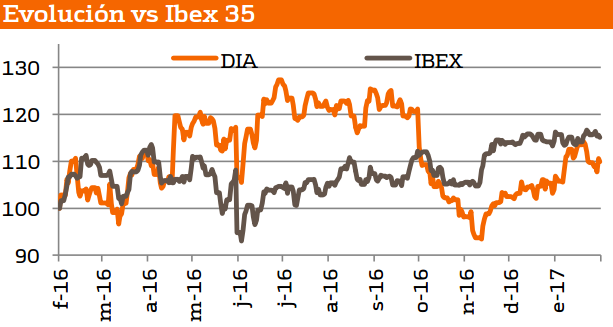
El departamento de Análisis Bankinter nos trae el análisis de resultados DIA del cuarto trimestre de 2016.
Análisis DIA:
- Recomendación: Comprar
- Precio objetivo 5,80 euros
- Cierre 4,99 euros
Ajustamos precio objetivo para reflejar una senda más moderada de ingresos.
Análisis resultados DIA del cuarto trimestre de 2016:
Luces y sombras en los resultados del cuarto trimestre de 2016:
Inesperada mejora en circulante en el cuarto trimestre de 2016 que permite reducir deuda a pesar de la desaceleración operativa:
Principales tendencias resultados DIA de 2016:
(i) Desaceleración en ventas comparables en el cuarto trimestre de 2016 +7,9% frente a +8,9% en los primeros nueve meses de 2016:
- Iberia +1,1% (frente a +0,9% en los primeros nueve meses de 2016)
- Emergentes +18,1% (frente a +19,4% en los primeros nueve meses de 2016).
En el año las ventas comparables suben +8,7% (1,0% Iberia/19,1% emergentes);
(ii) La contribución de la nueva superficie neta se desaceleró en el cuarto trimestre de 2016 por cierres en Iberia (+0,0% en el cuarto trimestre de 2016 frente a +2,2% en los primeros nueve meses de 2016).
Sin aportación de nueva superficie neta, las ventas brutas en el cuarto trimestre de 2016 crecen al mismo ritmo que las ventas comparables (+7,9% frente a +11,1% en los primeros nueve meses de 2016). El incremento en el año se sitúa en +10,2% (+8,7% comparables y 1,5% aperturas);
(iii) Se modera el impacto negativo del tipo de cambio en el cuarto trimestre de 2016, gracias a la recuperación del real brasileño: -5,1% en el cuarto trimestre de 2016 frente a -11,7% en los primeros nueve meses de 2016, dejando el impacto del año en -10,2%;
(iv) Pequeño deterioro en el ratio ventas netas/ventas brutas, quedando en 84,1% en el año frente a 84,2% en los primeros nueve meses de 2016;
(v) Se mantiene la mejora en el margen EBITDA gracias a economías de escala en emergentes (EBITDA +2,0% en el año frente a -0,7% en ventas netas),
(vi) Fuerte mejora en el capital circulante en el cuarto trimestre de 2016, que ha supuesto una entrada de caja de cerca de 300 millones de euros. Esto se ha producido como consecuencia de un incremento en proveedores, que pasan de 62 días de venta en 2015 a 80 en 2016. DIA justifica esta mejora por el impacto de las nuevas aperturas en Brasil y en el hecho de que el saldo de 2015 era excepcionalmente bajo (77 días en 2014);
(iv) Esta mejora en circulante permite una fuerte reducción de la deuda en el cuarto trimestre de 2016 (350 millones de euros) hasta 878 millones de euros. El factoring totaliza 88 millones de euros. La suma de deuda neta y factoring se sitúa en 967 millones de euros. De esta manera DIA consigue su objetivo de reducir la deuda hasta el rango de 950-1.000 millones de euros, incluso añadiendo el recurso al factoring. Guías 2017: Desaceleración en ventas brutas:
(i) Crecimiento (mid-single digit) +4-6% en ventas brutas bajo enseña ex-tipo de cambio, frente a +10,2% en 2016. En España se producirá una nueva reducción de la superficie de ventas por cierre de tiendas. En emergentes se anticipa una menor inflación;
(ii) Estabilidad en margen EBITDA (margen de beneficio antes de intereses, impuestos, depreciaciones y amortizaciones);
(iii) Menores inversiones. Se mantienen los objetivos 2016-2018 de generar 750 millones de euros de cash flow de operaciones, con un crecimiento medio del 7% en ventas comparables (ex- tipo de cambio) en el periodo.
Opinión: Luces y sombras en los resultados del cuarto trimestre de 2016. La deuda neta cumple con las guías del año gracias a una mejora en circulante y, además, el impacto negativo de los tipos de cambio se modera. Por el lado negativo, se desacelera el crecimiento en ventas comparables y el cierre de tiendas en Iberia limita la contribución de la nueva superficie.
Mantenemos la recomendación de comprar ya que pensamos que la intensa actividad de remodelación y la integración de Eroski y El Arbol deben comenzar a dar sus frutos en Iberia, mientras que la contribución de emergentes deberá seguir liderando el crecimiento del grupo.
Sin embargo, ajustamos el Precio Objetivo hasta 5,8 euros por acción para reflejar una senda más moderada de evolución en los ingresos.