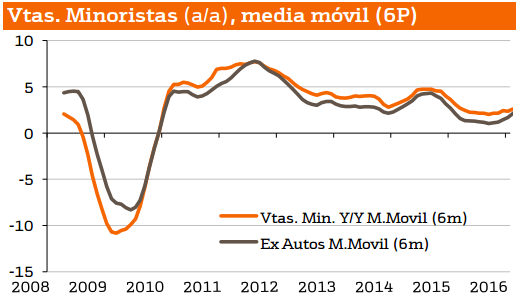
Las ventas minoristas se han desacelerado en el mes de mayo hasta +0,5% desde +1,3% aunque algo menos de lo esperado (+0,3% estimado).
Si excluimos las ventas de automóviles el dato, en línea con lo esperado, se frena hasta +0,4% desde +0,8%. Las Ventas Minoristas del Grupo de Control (ex automóviles, ex materiales de construcción y ex estaciones de servicio) también baten ligeramente estimaciones habiendo registrado un incremento de +0,4% (frente a +0,3% estimado) pero queda lejos de +1% de abril (dato revisado una décima al alza).
Las partidas que han penalizado la evolución de las ventas en mayo ha sido principalmente la de los automóviles (+0,3% frente a +3,3%) y las ventas en grandes almacenes (-0,9% frente a +0,2%).
Mientras que el material deportivo (+1,3% frente a -0,2%) y los servicios de restauración (+0,8% vs. +0,5) han contribuido positivamente.
En definitiva, el ritmo de contribución del consumo al crecimiento de la economía americana parece haberse desacelerado en el último mes pero sigue dejando un saldo positivo desde comienzos de año (Grupo Control a/a +3,5% frente a +2,7% en enero) lo que suma argumentos para que la Fed quiera subir tipos Pero el contexto domestico de EE.UU. no es suficiente y la decisión se verá condicionada por la salud de la economía y eventos de índole global (Brexit, China...).
Este dato debería ser negativo para el Dólar y la bolsa americana.
Descárgate el documento adjunto para ver el informe completo





