La perspectiva sigue siendo benigna (salvo en el caso de los emergentes). Las estimaciones de primavera de la Comisión Europea apuntan a una recuperación gradual del crecimiento de la Eurozona ( +1,2 % en 2014 y +1,7% en 2015) aunque las previsiones de la inflación permanecen en niveles bajos. Adicionalmente la mejora de los ratings de los países desarrollados esta siendo la tónica habitual. Recientemente Fitch mejoro el rating a España hasta BBB+ desde BBB con perspectiva estable y en el caso de Italia mantuvo el rating en BBB+ elevando la perspectiva hasta estable desde negativa, no obstante, mientras la situación en Rusia no se resuelva la incertidumbre podría seguir frenando el mercado.
Por otra parte, durante los próximos, meses el sector financiero se enfrenta a los Asset Quality Review (AQR) e junio y a los Stress Test en noviembre pudiendo afectar negativamente al sector hasta que se conozcan los resultados. Por este motivo hemos reducido la exposición de las carteras al sector financiero con el siguiente orden de preferencia: Caixabank, BBVA y Santander.
Salen de las carteras DIA por su exposición a emergentes e Inditex porque el valor podría estará agotado sin perspectivas de mejora a corto plazo. En su lugar introducimos a Tubos Reunidos y Técnicas Reunidas que deberían verse favorecidas por la mejora del ciclo, asimismo aumentamos ponderación a Tubacex.
Por último subimos peso a:
- Telefónica ya que los resultados del 1T14 deberían confirmar que la tendencia de caída de los ingresos y estrechamiento de los márgenes de los mercados europeos se está moderando, lo que podría ofrecer cierto respaldo a la cotización en las próximas semanas
- Red Eléctrica por que debería mostrar una tendencia favorable a tenor de la reducción de los costes de financiación
- Subimos peso moderadamente a NH Hoteles ya que la posible venta de activos y de su filial de Sotogrande podría contribuir positivamente a reducir el ratio de endeudamiento y contar con recursos para nuevas inversiones.
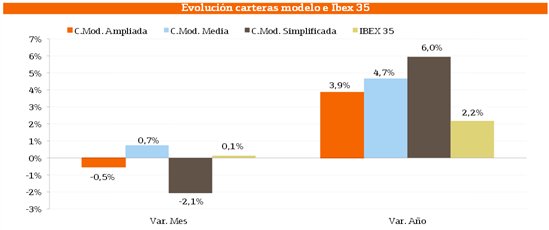
Ver composición de las carteras modelo de Bankinter para mayo 2014
(pincha sobre la imagen para acceder al informe)
¿Por qué es el momento de invertir en estas acciones?
Telefónica - La mantenemos en cartera y aumentamos peso porque los resultados del 1T'14 deberían confirmar que la tendencia de caída de los ingresos y el estrechamiento de los márgenes en los mercados europeos se están moderando
Santander - Está en la cartera por su importancia dentro del Ibex y porque debería verse beneficiada de la recuperación económica española, además de contar con una buena evolución de sus negocios en GB (saldrá a cotizar este ejercicio) y EEUU (su filial ya cotiza)
NH Hoteles - Logra reducir pérdidas en 1T ́14m en línea con el Plan Estratégico propuesto. Además, la posible venta de Sotogrande favorecería al Grupo en términos de endeudamiento y reducción del riesgo ( mejor valoración).
ACS - En cartera gracias a la reducción de su endeudamiento. No obstante, tiene un atractivo moderado por la ausencia de crecimiento en ingresos y cartera de pedidos
Tubos Reunidos – La compañía se verá beneficiada por las mejores perspectivas del crudo y por la recuperación del entorno económico
BBVA – México representa la principal fuente de ingresos del banco y las perspectivas macro y de negocio son positivas. En España tiene gran potencial de mejora en resultados.
Jazztel – Crecimiento en número de abonados, ingresos y Ebitda. Convergencia hacia servicios de banda ancha y fibra óptica. Expectativa de movimientos corporativos dentro de su sector
Técnicas Reunidas – Se verá beneficiada de la recuperación del sector y de la mejora de ciclo. Además, cuenta con importantes ventajas competitivas como la solidez de su balance, amplia diversificación internacional y una cartera de pedidos en máximos históricos
BME – Debería beneficiarse del incremento en los volúmenes de negociación. Además, los nuevos competidores apenas consiguen erosionar su posicionamiento
Ferrovial – Presenta una sólida generación de caja en sus activos emblemáticos: la autopista canadiense ETR407 y el aeropuerto de Heathrow
Caixabank – Es nuestra opción favorita dentro del sector financiero español por su posicionamiento estratégico, recuperación de los resultados y valoración
Grifols – Modelo de negocio único, globalizado (recientemente ha entrado en el mercado de Oriente Medio), con reducido importantes barreras de entrada y disminución del coste de financiación. Además, ha aumentado el BNA +33% en el 1T14
Gamesa – Ha conseguido revertir las pérdidas de 2012 gracias en gran medida a la implementación de un Plan de Negocio que le permite obtener mayor rentabilidad con menores costes
Abertis – Atractiva rentabilidad por dividendo. Además, los resultados están mejorando como consecuencia de la recuperación del tráfico en ls autopistas de España y Francia
Amadeus – Favorecida por la reactivación de las reservas ante la mejora del ciclo. Además, está ampliando negocios y cuenta con notables barreras de entrada
Enagas – La compañía ofrece un modelo de negocio sólido con una atractiva remuneración al accionista
Cie Automotive - Debería beneficiarse de la recuperación del sector del automóvil
Iberdrola – En cartera por su importancia dentro del Ibex pero cuenta con un peso reducido ya que apenas presentará crecimiento durante los próximos trimestres
Tubacex – La compañía presenta un cuadro financiero muy favorable que incluye una importante reducción en sus niveles de endeudamiento. Además, se verá beneficiada de la mejora del ciclo y del incremento en el precio del niquel
Red Eléctrica - Ya habría asimilado el impacto regulatorio y se está viendo beneficiada por la caída de los costes financieros
Carteras modelo Bankinter: recomendaciones para invertir en bolsa
Más informes del Departamento de análisis de Bankinter
¡Síguenos en Redes Sociales!







