El crecimiento del PIB en el segundo trimestre fue del +1,4% intertrimestral frente a +0,8% en el primer trimestre. El registro ha sorprendido positivamente. Las expectativas adelantaban una tasa de +1,3%. Se confirma la senda ascendente en las lecturas publicadas hasta ahora: +1,1% primera estimación, +1,2% la segunda y +1,4% la final.
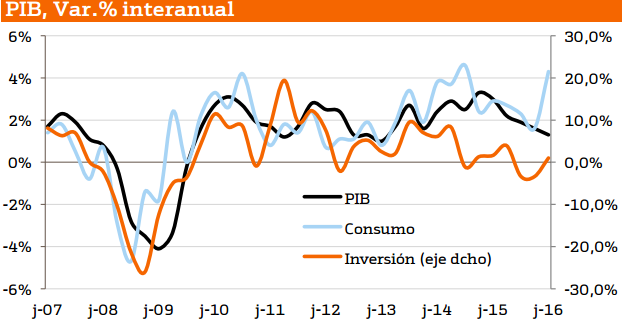
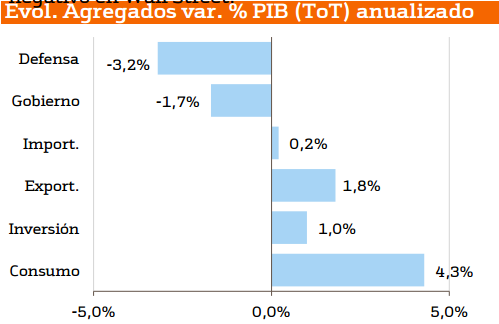
La mejora respecto al primer trimestre se consigue en gran medida gracias al tirón del consumo privado y a un profundo repunte de la partida de bienes duraderos. Además, resulta destacable la mejora de las exportaciones, incluso superior a la de las importaciones. Por el lado negativo, la inversión en vivienda registra una caída del -7,7% frente a +7,8% en el primer trimestre de 2016.
Por su parte, el deflactor del PIB se recupera de manera importante: +2,3%, coincidiendo con estimaciones, vs. +0,5% anterior. Lo contrario sucede con el deflactor del consumo personal subyacente: +1,8% frente a +1,8% estimado y +2,1% previo.
En definitiva, se trata de una tasa de crecimiento no exagerada pero sí razonable El impacto en mercado ha sido ligeramente apreciatorio para el dólar (1,1208 vs. euro desde 1,1222 previo) y alcista para la TIR del Treasury (1,593% desde 1,579%). Sin embargo, los futuros anticipan una apertura en negativo en Wall Street.
Además, a la misma hora se han publicado unos positivos datos de empleo semanal. Las peticiones iniciales de desempleo quedan en 254.000 frente a 260.000 estimado y 251.000 anterior (revisado a la baja desde 252.000). El Paro de Larga Duración quedaba en 2.062.000 frente a 2.129.000 estimado y 2.108.000 previo (revisado a la baja desde 2.113.000).
Descárgate el documento adjunto para ver el informe completo





