Evolución reciente
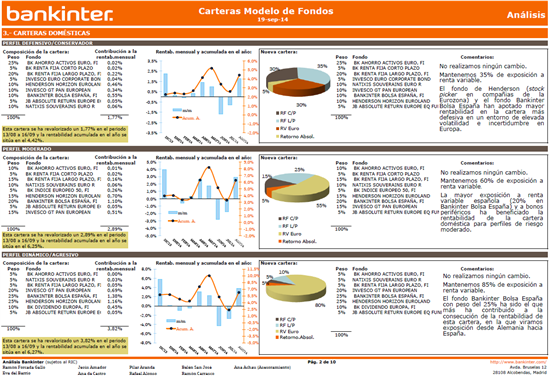
En el periodo comprendido entre el 13 de agosto y el 16 de septiembre todas las carteras han tenido una evolución muy positiva. Las carteras de los perfiles más agresivos, con una exposición de 85% a renta variable, se han visto especialmente favorecidas mostrando un comportamiento mejor que algunos de los principales índices. Así, por ejemplo, la cartera Global Dinámica/Agresiva obtiene una rentabilidad de +4,5% y la Doméstica Dinámica/Agresiva +3,8%. Mientras que, el MSCI World avanzó +1,4%, el S&P500 +2,7%, el Eurostoxx50 +5,4% y el Ibex35 +4,8%. Por otra parte, la rentabilidad del resto de carteras ha oscilado entre +3,5% de la Global Moderada y +1,8% de la Doméstica Defensiva/Conservadora. Por lo tanto, los cambios de activos realizados el mes pasado han tenido un buen resultado, que es coherente con la mayor o menor aversión al riesgo de cada perfil y con la diversificación geográfica (1º EE.UU., 2ª España, después Europa y otras ideas singulares en Emergentes como India)
Rentabilidad Acumulada
Los avances de las carteras en el último periodo han dado un fuerte impulso a las rentabilidades acumuladas. La estrategia de diversificación geográfica y mayor exposición a economías como EE.UU. e India han contribuido positivamente a la consecución de unos resultados acumulados que van desde +8,7% en la cartera Global Dinámica/Agresiva hasta +4,4% en la Doméstica Defensiva/Conservadora. La reducción de peso en Europa, fuertemente castigada por eventos como el conflicto en Rusia/Ucrania y recientemente Escocia, también ha contribuido positivamente.
Estrategia de Inversión
En esta revisión de las carteras hemos tomado la decisión de no realizar cambios por los motivos que se exponen a continuación:
- Los resultados obtenidos con los últimos cambios realizados (agosto) han sido muy positivos. Los movimientos principales se centraron:
(i) Mantener los niveles de exposición pero con activos más estables (por ejemplo, fondos de retorno absoluto).
(ii) Quitamos exposición a Alemania porque podría verse afectada, más que otros países, por las restricciones comerciales derivadas del conflicto con Rusia. Trasladamos el peso hacia España, dónde mantenemos un nivel de riesgo moderado.
(iii) De tal manera que, el peso en Europa lo viramos a EE.UU. por la expectativa de apreciación del dólar y de mayor recorrido potenciado por los resultados empresariales del 2T´14, que finalmente sorprendieron positivamente como esperábamos (el BPA aumentó de media +11,6% vs +5,2% que se estimaba al inicio de la temporada de resultados.).
(iv) Además, mantuvimos la posición en India, cuyas perspectivas económicas continúan mejorando por las reformas del nuevo gobierno de Modi.
- Dicho esto, estamos satisfechos con la evolución de los fondos seleccionados por lo que hemos decidido mantenerlos. En nuestra opinión estas decisiones siguen siendo válidas y deberían continuar funcionando. Aunque la incertidumbre se ha moderado, los riesgos en el frente geopolítico siguen abiertos y, la actividad económica de Rusia (exportaciones representan 28% del PIB) y de Alemania (exportaciones 46% del PIB) seguirá mermada, como poco, en el c/p.
- Por otra parte, el contexto actual está condicionado por la cuestión de Escocia. Por lo tanto, esta decisión está supeditada al referéndum de Escocia. Si el desenlace es “sí” a la independencia bajaríamos exposición como resultado de un cambio de estrategia. Si finalmente, el resultado es “no” a la secesión, estudiaremos aumentar exposición, analizando previamente la reacción del mercado.
Acceder al informe completo de cartera modelo de fondos
Entrar en la sección de fondos de inversión de Bankinter
Más informes del Departamento de análisis de Bankinter
¡Síguenos en Redes Sociales!







