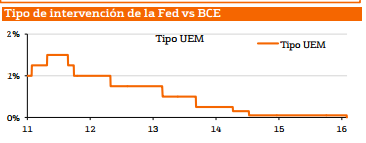
El Banco Central Europeo (BCE) ha introducido muchos cambios en su política monetaria. Identificamos los principales:
- Reduce los tipos: el director desde 0,05% hasta 0,00%, el de depósito hasta -0,40% vs -0,30% y el de facilidad marginal del crédito hasta 0,25% desde 0,30% anterior (desde el 16 de marzo).
- Aumenta las compras de activos: hasta 80.000 millones de euros/mes desde 60.000 millones de euros/mes desde abril. Hasta marzo 2017.
- Comprará bonos corporativos en grado de inversión, para corporaciones no financieras (final de segundo trimestre de 2016).
- Introduce TLTRO II (siglas de targeted longer-term refinancing operations, o lo que es lo mismo, préstamos condicionados a largo plazo). Nueva serie de operaciones de refinanciación a cuatro años que comenzará en junio de 2016. El tipo podrá llegar hasta un mínimo del tipo de depósito. Hará 4 operaciones, una cada trimestre hasta marzo de 2017. La última terminará en marzo de 2021.
Perspectivas económicas: revisa a la baja las expectativas tanto de inflación como de crecimiento económico de la zona euro:
:: PIB: 2016 +1,4% vs +1,7% (dic. 2015). Mantiene estimaciones 2017, +1,7% y estima +1,8% en 2018.
:: IPC: 2016 +0,1% vs +1% dic´15. 2017 +1,3% vs 1,6% en dic. y +1,6% en 2018. Hace referencia a que el tiempo que se tardará en conseguir el objetivo del 2% será superior, pero no por ello existe deflación. La caída en el precio del petróleo ha impactado directamente en los precios, pero esta reducción es positiva para consumo e inversión.
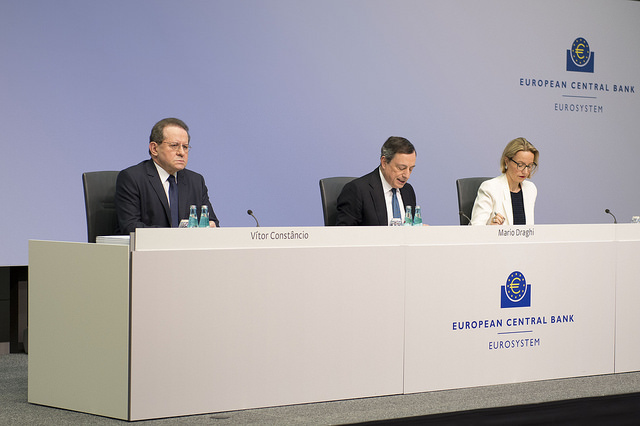
La rueda de prensa de Mario Draghi, presidente del BCE, ha estado focalizada en varios puntos, que son los siguientes:
1- No considera que los tipos tengan que reducirse aún más, pero si tiene que introducir medidas adicionales lo hará. Considera que las medidas introducidas hoy tendrán un elevado impacto en la economía. Expone que "no está corto de munición". Hace referencia a la necesidad de introducir reformas por los estados.
2- TLTRO II: empezará en junio de 2016. El vencimiento de las operaciones será a cuatro años y el objetivo reforzar el mecanismo de transmisión a la economía real y aumentar el crédito.
¿Cómo funcionaría?
En un primer momento los bancos abonarían el tipo MRO (director, 0%) tal y como esté en el momento de la operación y el tipo se irá reduciendo, hasta un mínimo del tipo de depósito (-0,40%), conforma aumente el volumen de créditos concedidos por las entidades.
¿Qué significa?
Esto podría suponer que en determinados casos el BCE llegue a pagar dinero a los bancos para que presten dinero a particulares y empresas. El objetivo es elevar el crédito, siempre y cuando cumplan unos requerimientos de riesgo. El importe concedido dentro del programa a los bancos también se vinculará al volumen que éstos concedan.
3- Compras de bonos corporativos en grado de inversión: expone que no han sido incorporados los financieros ya que la complejidad sería demasiado elevada por la diferencia en la naturaleza de los mismos. Además, en nuestra opinión, hay que considerar que compraría quien supervisa, lo que supondría un riesgo adicional.
4- Las revisiones a la baja tanto de inflación como de crecimiento responden a un contexto económico que está perdiendo inercia y por lo tanto han tenido que actuar en consecuencia. En un contexto además en el que las condiciones financieras se han endurecido por un incremento de la volatilidad.
5- Las consecuencias de los tipos negativos han sido positivas hasta el momento. Sin embargo no pueden reducirlos todo lo que desearían por el impacto en los bancos. Hasta la fecha opinan que los bancos no se han visto perjudicados por la caída del coste de financiación en el mercado monetario.
6- A pesar de que en esta ocasión Alemania estaba excluida en el voto, expone que todas las decisiones se han tomado por una amplia mayoría.
Mario Draghi no ha decepcionado.
Más informes del Departamento de análisis de Bankinter

Ir a la portada del Blog para descubrir más artículos de interés
 |
 |
 |
|
| Previsión del IPC para 2016 y 2017 en España | Así será tu nómina en 2016 con el nuevo IRPF | Especial: Previsión del Euribor para 2016 y 2017 | La tabla definitiva para saber si un piso está barato o caro |
¡Síguenos en Redes Sociales!







