
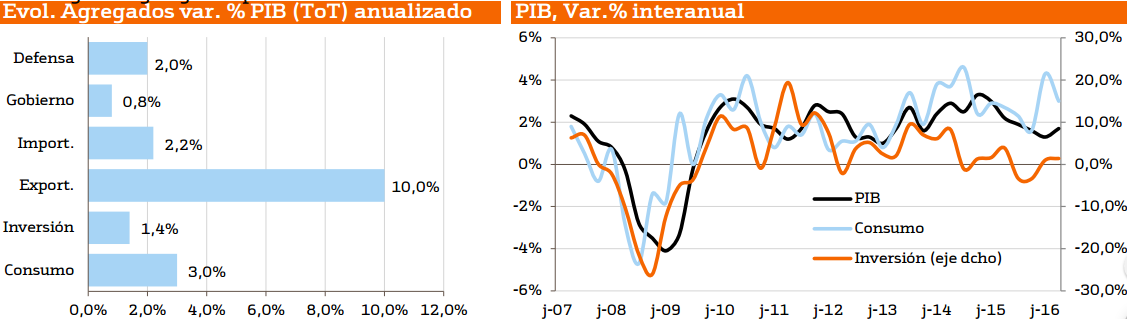
El dato final de PIB del tercer trimestre de 2016 ha sido nuevamente revisado al alza, hasta alcanzar una tasa intertrimestral anualizada de +3,5% frente a +3,3% estimado y +3,2% preliminar. Este dato confirma la secuencia de aceleración del ciclo expansivo a lo largo de 2016, con crecimientos de +0,8% en el primer trimestre de 2016; +1,4% en segundo trimestre de 2016 y +3,5% en el tercer trimestre 2016. La tasa interanual mejora hasta +1,7% frente a +1,6% preliminar y +1,3% anterior.
La mejora con respecto al dato preliminar se debe fundamentalmente a una revisión al alza del consumo desde +2,8% hasta +3,0%. Además, la caída de la inversión residencial es menos severa de lo previsto anteriormente (-4,1% frente a -4,4%) y la inversión empresarial también se revisa al alza desde +0,1% hasta +1,4% por mayor volumen de I+D. Las cifras de inventarios y sector exterior apenas sufren variaciones. Por su parte, el Deflactor del PIB se mantiene en +1,4%, en línea con las estimaciones de mercado.
De forma simultánea se han publicado unos datos semanales de empleo flojos. Las solicitudes de subsidio de desempleo han repuntado hasta 275.000 frente a 257.000 estimado y 254.000 anterior, mientras el paro de larga duración sube hasta 2.036.000 frente a 2.010.000 estimado y 2.021.000 anterior. El impacto conjunto de los datos es positivo para bolsas y dólar y negativo para bonos.
Descárgate el documento adjunto para ver el informe completo





