Su posición en determinadas economías emergentes - particularmente China - y la ciclicidad de su negocio hacen que se vea afectada por un entorno de mercado adverso como el actual. Por todo ello, bajamos exposición hasta Neutral desde Comprar y reducimos Precio Objetivo hasta 14€/acc. desde 17,2€/acc. (potencial +7%), si bien continuamos defendiendo que es una compañía sólida.-
Gamesa ha sido una de nuestras principales recomendaciones de inversión este año y ha estado presente en nuestras Carteras Modelo de Acciones tanto de 5, como de 10 y 20 valores durante el periodo comprendido entre 04/02 y 01/09. Durante estas fechas la revalorización fue +45%. Esta reducción de recomendación (y la salida de nuestras CMA) responde a una toma de beneficios ante un "timing" probablemente adverso a partir de ahora y no tanto a un cambio de opinión sobre los fundamentales a largo plazo de la compañía.
¿Cómo justificamos nuestro cambio de recomendación?
(i) Elevada presencia en mercados emergentes, particularmente China, de donde procede el 17% de su negocio de aerogeneradores, aunque el peso en el conjunto del año será menor, ya que las ventas se concentraron en 1S´15. A esto se une su fuerte presencia en India (26%) y LatAm (19%), fundamentalmente México y Brasil. Su actividad en estos países supone simultáneamente una ventaja y un riesgo, por la desaceleración económica de los emergentes.
(ii) La caída del precio del petróleo reduce la competitividad de las renovables.
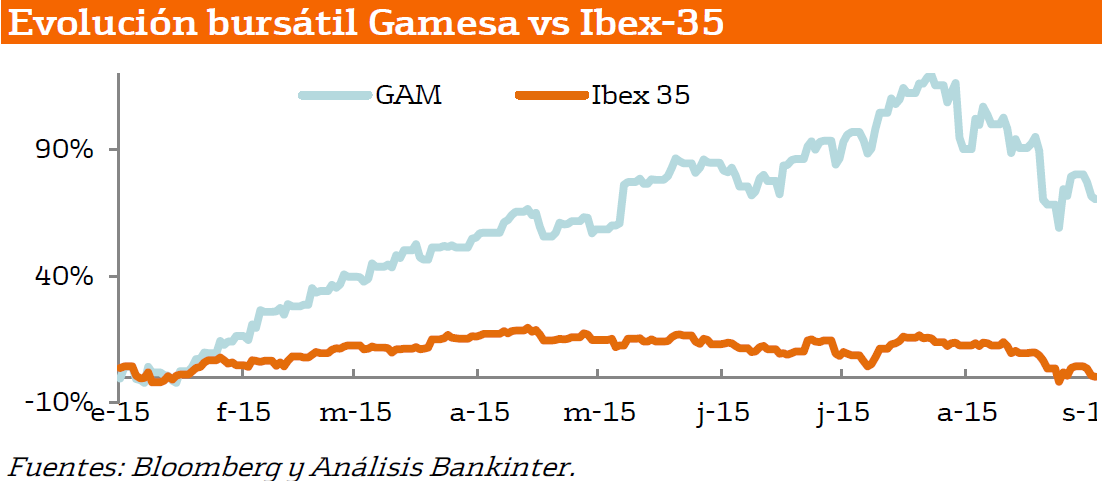
(iii) Es una compañía industrial y muy cíclica, lo que hace que en un contexto de mercado complicado se vea afectada, y más considerando que en 2015 el valor se ha revalorizado +73% vs -2% del Ibex-35.
Todos estos factores, fundamentalmente la desaceleración de los países emergentes – y particularmente China -, nos ha llevado a reducir nuestra recomendación y a asumir unas hipótesis más conservadoras, especialmente de Prima de Riesgo Exigida (6,5% vs 5% anterior) y Coste Ponderado del Capital, WACC (9,8% vs 7,3% anterior). No realizamos ningún ajuste en términos de actividad, por su fuerte diversificación y porque consideramos que nuestras estimaciones previas eran lo suficientemente conservadoras. Hemos valorado la compañía mediante el método de descuento de flujos de caja futuros (DFC). Estimamos que los ingresos aumentarán (TAMI o Tasa Media Anual de Incremento) +12% en los próximos 5 años, Ebitda +14% y BNA +28%. Mantenemos la Tasa Libre de Riesgo en 2%.
A pesar de nuestra reducción de recomendación hasta Neutral desde Comprar y de Precio Objetivo hasta 14€ desde 17,2€, pensamos que es una compañía sólida y no descartamos elevar de nuevo nuestra recomendación si el entorno de mercado mejora.
Son varias las fortalezas que identificamos:
(i) Resultados primer semestre de 2015 alentadores:
:: Ventas 1.651M€ (+31%);
:: Ebitda 231M€ (+43%);
:: Ebit 165M€ (x2);
:: BNA 97M€ (2,3x).
:: Obtiene Caja Neta positiva por -39M€, por lo que es considerablemente mejor que +125M€ a finales del primer trimestre de 2015.
:: El Libro de Pedidos asciende a 2.847MW (+49%);
:: Evolución positiva de las dos áreas de negocio principales: Aerogenderadores (Ventas, 1.427M€ (+36%) y Operación y Mantenimineto (Ventas, 223M€ (+5,6%)).
Finalmente hay que incluir ya el impacto positivo de la incorporación de Adwen, JV que creó con Areva al 50%, y que ya contribuye positivamente (Ebit 29M€ y BNA, 11,2M€).
(ii) Presentación del Plan Estratégico el pasado junio que incluyó una mejora de previsiones:
:: Volumen (estimación) incremento hasta 3.100MW en 2015 y 3.500MW/3.800MW en 2017. Niveles que comparan con 2.623MW en 2014.
:: Margen Ebit >8% frente a 6,4% en 2014.
:: Duplicará el Ebit en 2017 (181M€ en 2014).
Es importante que mantendrá el pay-out en al menos el 25% actual, lo que debería significar que el DPA aumentará a una TAMI (Tasa Anual Media de Incremento) próxima a +30% hasta 2018 (equivale a Yield estimada por nosotros en 2015 de +1,2%).
(iii) Balance saneado: que incluye control estricto de la deuda (objetivo DFN/Ebitda < 1,5x en 2017), inversión moderada (56M€ a cierre de 2S´15) y generación de caja (según estimaciones de Análisis Bankinter cerrará el año con flujo de caja positivo de 224M€).
Nota técnica: Gamesa septiembre 2015 (pdf)
Más informes del Departamento de análisis de Bankinter

Ir a la portada del Blog para descubrir más artículos de interés
|
|
 |
 |
|
| Gay de Liébana vs Bernaldo de Quirós | Bankinter cumple 50 años pensando diferente |

¡Síguenos en Redes Sociales!