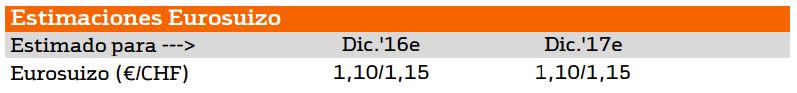
La cotización del franco se mantiene estable y el Swiss National Bank (SNB) intenta frenar su apreciación.
El PIB crece a un ritmo del +2,0% en el segundo trimestre de 2016 pero los fundamentales macro no son tan buenos como parecen. El incremento del gasto público y un excepcional comportamiento del sector exterior explican el aumento del PIB. Los datos de actividad ajustados por estacionalidad reflejan un ritmo de crecimiento inferior (en torno al +1,7%).
El consumo de los hogares pierde tracción y las ventas minoristas caen a un ritmo del -3,0% a pesar de la fortaleza del mercado laboral. La inversión empresarial muestra signos de debilidad, la producción industrial vuelve a terreno negativo y los índices de confianza empresarial se deterioran. Los indicadores adelantados (“KOF indicator” y PMI manufacturero) anticipan un ritmo de actividad inferior en el segundo trimestre de 2016.
La evolución de los precios (-0,1% en agosto) continúa siendo un riesgo para la economía pero identificamos signos de mejora:
(i) La política monetaria del SNB continuará siendo acomodaticia durante un período prolongado de tiempo.
(ii) La dinámica general de precios muestra signos de mejora y la tasa de inflación mejora desde los mínimos alcanzados en noviembre de 2015.
(iii) La caída en los precios de producción se atenúa.
(iv) La evolución del precio petróleo reducirá la presión sobre el IPC durante los próximos meses.
La fortaleza del franco y la debilidad del comercio internacional entorpecen la mejora del sector exterior. La entrada de capitales al país dificulta la depreciación del franco. Los tipos de interés se sitúan en terreno negativo en todo el tramo de la curva de tipos (hasta 30 años), factor que debería entorpecer la apreciación del franco frente a las principales divisas. En este entorno, el SNB manifiesta su disposición a intervenir en el mercado de divisas si fuese necesario con el objetivo de impedir una apreciación del franco.
Descárgate el documento adjunto para ver el informe completo





