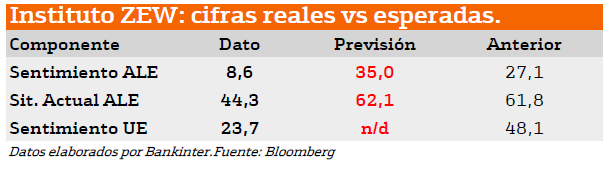
Las expectativas en Alemania retroceden por octavo mes consecutivo. Nivel más bajo desde diciembre de 2012.
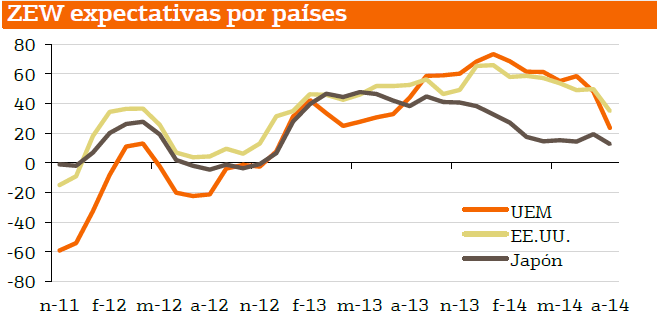
El ZEW vuelve a decepcionar retrocediendo más de lo esperado en ambas componentes. Las Expectativas de los inversores alemanes para los próximos seis meses se han situado en 8,6 vs. 17,0 estimado y 27,1 anterior. Se trata del octavo mes con descensos consecutivos desde que tocase máximos en dic´13 (62,0). A su vez, este nivel no se veía desde dic'12 (6,9). Este retroceso es el reflejo de la tensión geopolítica (Rusia/Ucrania) vivida en las últimas semanas y las perspectivas de una recuperación económica más lenta de lo previsto en la economía de la eurozona.
Por sectores, continua el deterioro de sentimiento en el sector Bancario (-32,7 vs -24 anterior) y Asegurador (-34,7 vs -29,5). Empeora Autos (1,1 vs 26,2 anterior) y Acero (2,2 vs 23,6 anterior) y se mantiene Bienes de Consumo (34,9 vs 48,6) y Construcción (25,6 vs 36,8). Con relación a los mercados, optimismo: STOXX50 (36,0 vs 29,1), DAX (38,3 vs 25,6 anterior) y Dow Jones (41 vs 28,3)
La percepción de la Situación Actual también empeora más de lo esperado: 44,3 vs. 54,0 estimado y 61,8 anterior. Este dato, junto al del mes anterior, rompe la senda de mejoras iniciada en nov´13.
El impacto en los mercados de capitales debería ser positivo para bonos y negativo para bolsas.
Análisis: Alemania - Índice ZEW (pdf)
Más informes del Departamento de análisis de Bankinter
¡Síguenos en Redes Sociales!







