- Mantenemos la recomendación de comprar y el precio objetivo en 14,7 euros/acción (potencial +14%).
- Los resultados del primer trimestre 2017 fueron buenos, como se preveía, y el endeudamiento permanece estable a pesar de los esfuerzos de inversión para la transformación de la cartera hotelera.
- El impulso del Ebitda y de los márgenes vendrá por la contribución del "porfolio" transformado y reposicionado en segmentos superiores, que permitirá aumentar la rentabilidad.
Resultados 1S’17 sin sorpresas se ajustan a las previsiones
Los ingresos aumentan +6,8% hasta 914 millones de euros. Destaca positivamente la evolución del mercado mediterráneo frente al impacto negativo de Venezuela, penalizado por la fuerte depreciación del bolívar (-9% el 1S’17). El Ebitda avanza hasta 147 millones de euros (+7,8% y +9% excluyendo la rotación de activos). Los márgenes se mantiene estables (Márgen Ebitda 16,1%) y el beneficio neto acumulado (BNA) aumenta significativamente hasta 60,4 millones de euros (+33,6%).
Principales Indicadores operativos 1S’17
La mejora del RevPAR (+7%) se genera en su totalidad por el incremento de precios, ya que la demanda no varía:
- Hoteles en propiedad y alquiler: RevPar 81,2 euros (+8%); ARR 116,1 euros (+7,9%) y Ocupación 70,0% (-0,1 pts).
- Hoteles en propiedad, alquiler y gestión: RevPar 72,5 euros (+6,7%); ARR 106,6 (6,5%), Ocupación 68,0% (+0,2pts).
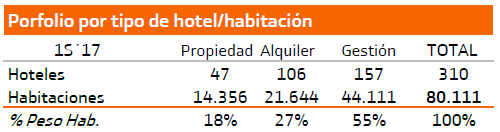
Por áreas geográficas, la ocupación ha aumentado principalmente en América (+1,8 ptos. hasta 72%) y algo menos en Europa (+1,2% hasta 69,2%). Mientras que en Asia ha descendido (-2,5% hasta 55,6%). Todo ello hace que en conjunto la ocupación no haya variado. En estas dos últimas regiones se concentra el 94% del pipeline de este año (en Europa de 3 hoteles en régimen de gestión y 1 en alquiler y, otros 3 en gestión en Asia). Como muestra la tabla Porfolio por tipo de hotel/habitación el 55% de las habitaciones corresponden a la división de hoteles en gestión (56% al cierre del ejercicio) y escalará hasta 61% hacia 2021 (según la evolución del pipeline previsto por la Compañía). En cambio, el peso de los hoteles en propiedad ira en descenso desde 18% hacía 15% (2020/21) resultado del plan estratégico para aumentar la contribución del negocio de gestión al Ebitda del grupo.
La DFN se sitúa en 574 millones de euros (+6% desde diciembre 2016) y el ratio DFN/Ebitda (calculado Ebitda 12 meses: 296 millones de euros) permanece estable en 1,9x. Por tanto, se encuentra dentro del rango objetivo fijado por la Compañía en 2x/ 2,5x.
Perspectivas para el conjunto de 2017
El crecimiento vendrá únicamente por la política de pricing . Meliá espera un incremento del RevPAR de dígito medio-alto (podría oscilar entre 7%/8%) y una mejora del Margen Ebitda de +70 p.b., es decir, aumentar hacia el entorno de 16,5%.
En definitiva, el impulso del Ebitda y de los márgenes vendrá por la contribución del porfolio transformado y reposicionado en segmentos superiores para aumentar la rentabilidad. Además, el 3T es históricamente el mejor y más relevante trimestre del año por el perfil vacacional de Meliá. Por ello, esperamos una buena y sólida evolución de las cifras en el segundo semestre de 2017.
Descárgate el documento adjunto para ver el informe completo





