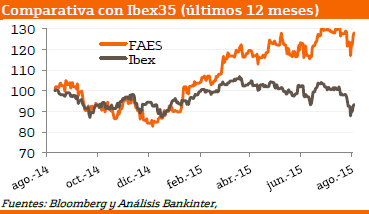
Iniciamos cobertura de la compañía con recomendación de Comprar fijando el Precio Objetivo en 3,0€/acc. con un potencial de +19%. Los resultados del primer semestre 2015 han dado consistencia al plan estratégico cuyo objetivo más destacado es la fuerte reducción del apalancamiento. Las cuentas saneadas consolidarán su crecimiento, con caja neta positiva (7M€ en jun.15) que eleva su capacidad de inversión y ofrece una atractiva rentabilidad por dividendo (yield´15 est.> 3%). Identificamos estos factores como sus principales fortalezas.
1. Evolución del Negocio
Habiendo dejado atrás varios años de consecutivos de contracción en los ingresos, la tendencia se revierte en 2014 (+6% a/a) y parece haber tomado consistencia durante el primer semestre de 2015 (Ingresos Totales +5% a/a e Ingresos Ordinarios +9% a/a). Según nuestras estimaciones, concluirá este ejercicio con un ritmo de crecimiento de +8% en ingresos, +6,9% en Ebitda y +13,5% en BNA (supone alcanzar un BPA de 0,116€). Consideramos que la dependencia del mercado doméstico (España + Portugal) sigue siendo elevada (69% /sb total) pero debería ir equilibrándose gracias a la expansión internacional a tenor de la evolución de las ventas de Bilastina en otros países (+85% a/a) y los recientes acuerdos comerciales y de fabricación de nuevos productos en EE.UU. y en Asia. De cara a los próximos años, los esfuerzos se focalizarán en los mercados de Latinoamérica y África.
2. Apalancamiento
La compañía cuenta con una posición de Caja Neta de 7M€ (1S´15) vs. Deuda Financiera Neta de 2,5M€ en dic´14. Esto supone haber disminuido el apalancamiento desde 3,1x Ebitda en 2011 hasta 0,1x en diciembre de 2014 gracias a una estricta política de contracción del gasto desde el año 2012 (-13% en 2013 y 0,0% en 2014), a los royalties cobrados por las licencias de Bilastina y al elevado número de accionistas (93% aproximadamente) que optaron por el pago en acciones (modalidad de dividendo flexible aplicado desde 2012). El reducido endeudamiento es una de sus principales fortalezas, en la medida que facilitará acometer nuevas inversiones en cumplimiento de sus objetivos estratégicos (nuevos productos y licencias, adquisición de negocios y/o compañías, inversión en sus plantas industriales y desarrollo de productos propios).
3. Dividendos
La política de remuneración vía dividendo flexible parece haber tenido buena aceptación por parte de los accionistas (en 2014 el 92% eligió pago en acciones con un valor equivale 0,08€/acc. y que supone una yieldde 4,8%). Tradicionalmente, Faes ha mantenido una generosa política de remuneración complementando el pago de dividendos (cash) con una ampliación de capital liberada (excepto en 2012) generando rentabilidad adicional al accionista, si bien, ésta se ha ido estrechando en los últimos años (desde 13% en 2009, 5% en 2010 y 2011, hasta 4% en 2014). Este año tampoco llevaran a cabo dicha ampliación de capital tradicional, continuando con la modalidad de dividendo flexible y yield (estimada) en torno a 3,5% que sigue siendo una rentabilidad atractiva. Además, Faes ha expresado su intención de recuperar el pago tradicional (efectivo), aspecto que valoramos positivamente.
4. Conclusión
En base a los puntos detallados anteriormente encontramos en Faes una oportunidad de Compra, fijando nuestro Precio Objetivo en 3,0€/acc con un holgado potencial de +19%. Para obtener este precio hemos aplicado una prima de riesgo adicional de +2% sobre la yield del Ibex. Este precio supone aceptar un PER´15e de 21x y PER´16e de 20x que compara con un PER medio ampliamente más elevado de sus comparables (26x y 25x respectivamente). En términos de EV/Ebitda, la media de los comparables se sitúa en 17x en 2015 y 15x en 2017, superior al múltiplo que obtenemos para FAES (13x y 12x respectivamente). Por lo tanto, nuestro Precio Objetivo parece razonable y con un margen de revalorización suficientemente generoso (+19%), a pesar de exigir mayor retorno por no formar parte del Ibex (prima de riesgo: 5,6%).
Más informes del Departamento de análisis de Bankinter

Ir a la portada del Blog para descubrir más artículos de interés
|
|
 |
 |
|
| Gay de Liébana vs Bernaldo de Quirós | Bankinter cumple 50 años pensando diferente |

¡Síguenos en Redes Sociales!