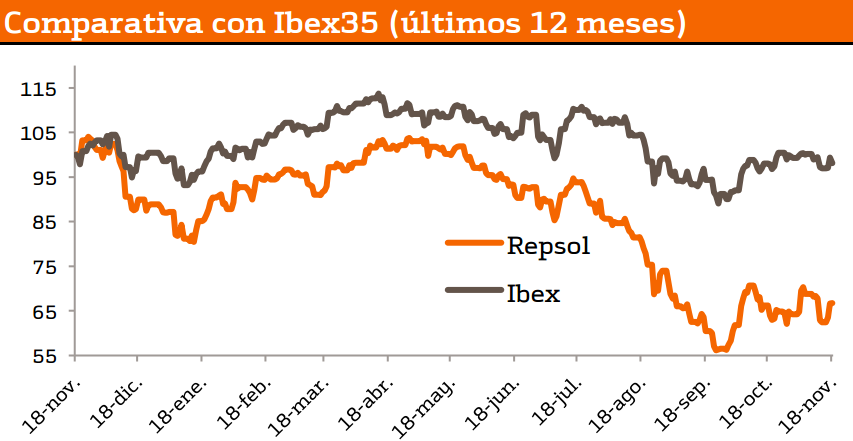
Repsol presentó resultados del tercer trimestre de 2015 flojos, como esperábamos. De forma general, los márgenes de refino (Refino y Marketing - downstream) han compensado la mala evolución del crudo (Exploración y Producción - upstream).
Sin embargo, a futuro, empezamos a ver una cierta debilidad en refino y el crudo continua débil. En consecuencia, mantenemos la recomendación de Vender y a lo largo de los próximos días, tras visitar a la compañía (19 de noviembre), revisaremos las estimaciones y el precio objetivo.
Resultado por divisiones tercer trimestre de 2015:
:: Exploración y Producción -395 millones de euros (+185 millones de euros en el tercer trimestre de 2014);
:: Refino y Marketing 682 millones de euros (+258,9%);
:: Gas Natural 103 millones de euros (+12,0%) y;
:: Corporación: -231 millones de euros (vs +344,2%).
:: Beneficio neto atribuible (BNA) -221 millones de euros (vs +319 millones de euros en el tercer trimestre de 2014).
:: BNA ajustado: 159 millones de euros (-62%).
¿Qué nos preocupa?
1) Deuda financiera: El endeudamiento es muy elevado: Deuda financiera neta (DFN): 15.611 millones de euros (DN/Ebitda 4,8x; DFN/FFPP: 51%; 99,04% de la capitalización bursátil). Ante este escenario, o Repsol acelera la venta de activos o las agencias de calificación revisarán su rating a la baja, pasando a bono especulativo. El rating actual (S&P) es BBB perspectiva Negativa.
2) Crudo: No somos optimistas, por lo que upstream seguirá estando en negativo en el cuarto trimestre de 2015 y parcialmente en 2006. Escenario de crudo de BKT (calidad Brent): 60$/brr 2016; 70$/brr 2017; 75$/brr 2018; 80$/brr 2019 y 85$/brr 2020.). Para el gas (referencia Henry Hub): estimación BKT: 2,8$/Mbtu 2016; 3$/Mbtu 2017; 3,2$/Mbtu 2018; 3,3$/Mbtu 2019 y 3,5$/Mbtu 2020.
3) Márgenes de refino: Que continúe un goteo a la baja, y downstream no compense upstream. Pensamos que los niveles actuales no son sostenibles a medio/largo plazo. Estimación BKT: 6$/brr 2016; 5$/brr 2017; 4$/brr 2018; 4$/brr 2019 y 3,5$/brr 2020).
Principales magnitudes operativas de resultados tercer trimestre de 2015:
Exploración y Producción
El resultado neto ajustado en el tercer trimestre de 2015 ha sido de -395 millones de euros (-48 millones de euros en segundo trimestre de 2015 y +185 millones de euros en 3T'14).
Los motivos han sido:
i) la caída de los precios de realización tanto del crudo (44,4$/brr; -47,3$ respecto al tercer trimestre de 2014 y -20,3% respecto al segundo trimestre de 2015) como del gas (2,8$/miles scf; -22,2% respecto tercer trimestre de 2014 y -12,5% respecto al segundo trimestre de 2015) y
ii) los mayores gastos exploratorios;
iii) la ausencia de producción en Libia y
iv) por el impacto en el cargo por impuesto de la devaluación de las monedas locales, aunque parcialmente compensada por el crecimiento de la producción.
Producción de crudo: 653.000brr/d (+78,4%). Esta cifra no es comparable ya que 2014 no incluye Talisman y los de tercer trimestre de 2015 lo incluye en su totalidad. La contribución de los activos de Talisman en el trimestre ha sido de 307.000brr/d de media. La producción media en octubre se situó en 685.000brr/d, muy buen dato.
Refino y Marketing
El resultado neto ajustado en el tercer trimestre de 2015 fue de 682 millones de euros (+258,9 millones de euros). El indicador de refino de España se situó en 8,8$/brr (+125,6% respecto al tercer trimestre de 2014 y -3,2% respecto a segundo trimestre de 2015). Utilización de capacidad de refino: 94,5% (vs 84,8% en el tercer trimestre de 2014 y 89,1% en segundo trimestre de 2015).
Análisis Repsol noviembre 2015 (pdf)
Más informes del Departamento de análisis de Bankinter

Ir a la portada del Blog para descubrir más artículos de interés
|
|
 |
 |
|
| Gay de Liébana vs Bernaldo de Quirós | Bankinter cumple 50 años pensando diferente |

¡Síguenos en Redes Sociales!




