Consulta cuáles son las últimas medidas tomadas por la Reserva Federal, cómo han cambiado sus perspectivas sobre la economía americana y la opinión del equipo de Análisis y Mercados de Bankinter.
>> Link al comunicado de la Fed
Decisión de política monetaria
La Fed cumple expectativas y sube sus tipos de interés (Fed Funds) en +25pb hasta 3,75%/4,00%.
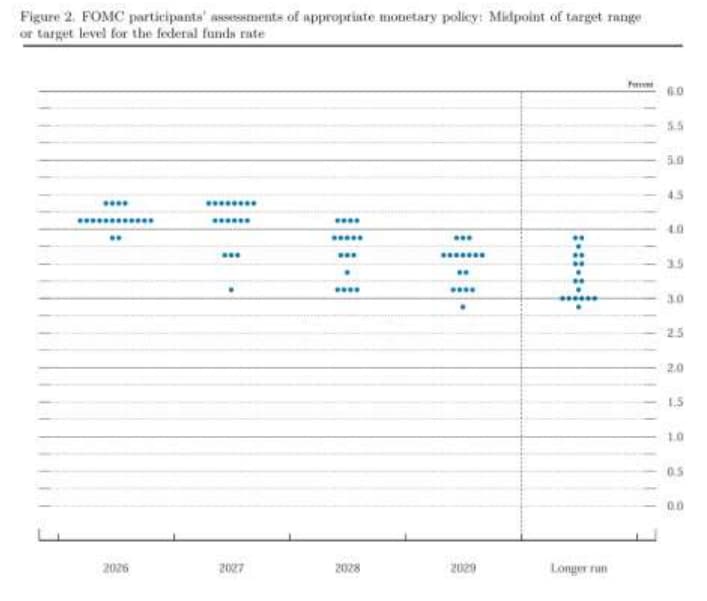
La decisión es unánime (12 / 0). Tono hawkish (duro). Como ya es habitual desde el mandato de K. Warsh, el comunicado no hace ninguna referencia a futuros movimientos de tipos, pero el diagrama de puntos sí apunta a una subida más de +25pb en 2026 de manera bastante generalizada (16 de 18). Y ya no contempla bajadas, como antes, en 2027.
Considera que la actividad económica se expande a ritmo sólido con unos niveles elevados de productividad e inversión. Por su parte, la inflación se sitúa por encima del objetivo (+2,0%), pero elimina el comentario de que se debe en parte al “shock de oferta en algunos sectores, incluida la energía”, en clara referencia a la crisis energética derivada del conflicto en Oriente Medio, lo que se puede interpretar como que la Fed asume presiones en precios más amplias (aranceles, fuerte ciclo inversor en IA que tensiona la demanda de algunos productos: semis, electricidad, etc.)
Perspectivas actualizadas sobre la economía americana
La Fed revisa ligeramente al alza las previsiones de crecimiento e inflación mientras rebaja las de paro:
-
PIB: 2026 +2,3% vs +2,2% anterior; 2027: +2,4% vs +2,3%; 2028 +2,2% vs +2,2%; 2029 +2,1%; Largo plazo +2,0% vs +2,0%.
-
Inflación PCE: 2026 +3,7% vs +3,6%.; 2027 +2,3% vs +2,3%; 2028 +2,1% vs +2,0%; 2029 +2,0%; Largo plazo +2,0% vs +2,0%.
-
Inflación PCE Subyacente: 2026 +3,4% vs +3,3%.; 2027 +2,5% vs +2,5%; 2028 +2,2% vs +2,1%; 2029 +2,0%.
-
Tasa de Paro: 2026 4,1% vs 4,3%; 2027 4,1% vs 4,3%; 2028 4,1% vs 4,2%; 2029 4,1%; Largo plazo 4,2% vs 4,2%.
Perspectivas sobre la evolución del Tipo Director (Fed Funds)
El diagrama de puntos (dot-plot) refleja dónde consideran los consejeros de la Fed que se situarán los tipos de interés. En esta reunión se revisa nuevamente al alza y proyecta una subida más este año y ya no contempla un recorte en 2027.
-
En 2026 estiman 4,00%/4,25% (vs 3,75%/4,00% ant.). Implica +25 p.b.
-
En 2027 estiman 4,00%/4,25% (vs 3,50%/3,75%% ant.). Implica +0 p.b.
-
En 2028 estiman 3,75%/4,00% (vs 3,25%/3,50% anterior). Implica -25 p.b.
-
En 2029 estiman 3,50%/3,75%. Implica -25p.b. ▪ A largo plazo, estiman 3,00%/3,25% (vs 3,00%/3,25% anterior). Implica -25 p.b.
Principales mensajes de la rueda de prensa
- Las condiciones financieras no se pueden calificar como restrictivas y la fortaleza de la economía permite retirar cierta dosis de “acomodación” en un entorno de presiones inflacionistas elevadas. Con esta decisión la Fed “empieza” a demostrar su compromiso con la estabilidad de precios. Warsh reitera en varias ocasiones su compromiso “inequívoco” con la inflación.
- La economía se ha fortalecido en las 7 semanas desde el anterior comité, mientras las presiones subyacentes en precios no han mejorado significativamente y el frente geopolítico ha empeorado. La situación del mercado laboral es compatible con una situación de pleno empleo. Con una inflación que lleva 5 años >+2%, la preocupación de la Fed está claramente en el mandato de estabilidad de precios. Los riesgos de inflación siguen al alza, mientras los de empleo son neutrales. La Fed no puede combatir el origen (shock de oferta) de las presiones en precios, pero sí puede evitar efectos de segunda ronda.
- Reitera que no atiende a datos o conjuntos de datos concretos sino a tendencias. “Trends matter” vs “datadependance”.
- El tensionamiento de las rentabilidades de los bonos desde el último comité responde a el fortalecimiento de la economía, la competición por capital (con emisiones de bonos por parte de las “hyperscalers”) y la situación geopolítica con tensión en algunas zonas críticas (“hot spots”).
- Siguen atentamente la evolución de la IA. Mientras la regulación y la evaluación de riesgos/beneficios, oportunidades/amenazas corresponde al Gobierno, la Fed ha creado un equipo de trabajo para evaluar las implicaciones de la IA.
Opinión e impactos sobre el mercado de las medidas de la Fed
La Fed cumple la expectativa del mercado y sube sus tipos +25pb. El tono es explícita e implícitamente duro.
(i) La decisión es unánime, mostrando que la preocupación por la inflación es generalizada, frente a posturas más divididas en los 2 anteriores comités.
(ii) El comunicado, ya brevísimo al estilo de K. Warsh, elimina la alusión a que la inflación se mantiene elevada debido al shock de oferta en algunos sectores, específicamente la energía, sugiriendo que la Fed contempla presiones inflacionistas más amplias y con origen no solo en la energía.
(iii) El diagrama de puntos contempla una subida de tipos más en 2026, ninguna en 2027 y descensos en 2028 y 2029, niveles superiores en +50pb a las del anterior diagrama en todos los años.
(iv) El nuevo cuadro macro revisa al alza las previsiones de inflación y refleja que la Fed no espera recuperar el objetivo de inflación del 2% hasta 2029. Esto permite pensar que las subidas ahora reflejadas en el diagrama de puntos podrían necesitar ser más agresivas.
(v) En la rueda de prensa, Warsh declara que la economía se ha fortalecido y está en una situación compatible con el pleno empleo mientras las condiciones financieras no se pueden considerar restrictivas.
Todos estos signos apuntan a un compromiso firme y una preocupación elevada y unánime por la inflación en un contexto (geopolítica, fuerte ciclo inversor para despliegue de IA) que no facilita la moderación de precios. Ello nos hace asumir al menos una subida más de tipos en 2026 hasta 4,00%/4,25%. El “timing” no está claro, pero la dirección sí. La Fed podría darse un margen en la próxima reunión del 27/28 de octubre, para no interferir en las inmediatas elecciones del 3 de noviembre y mantenerse temporalmente a la espera de la evolución en el frente geopolítico hasta la reunión del 8/9 de diciembre. Históricamente la Fed no ha hecho subidas aisladas de un solo movimiento de tipos. Aunque esta vez descartamos un ciclo agresivo de subidas ante un shock de oferta que no se combate con tipos más elevados y, de momento, sin indicios de efectos de 2ª ronda (presiones de salarios mayoritariamente), sí anticipamos tipos más elevados por más tiempo.
Reacción del mercado
Impacto ligeramente negativo en bolsas y bonos y apreciatorio para el dólar, aunque las expectativas de movimiento de tipos no han variado significativamente (Rango alto de la Fed 4,58% a diciembre 2027 vs 4,50% antes). Una evolución lógica tras una reunión con tono más hawkish/duro de lo estimado.
Niveles antes de la publicación del comunicado: Bolsa americana +0,31%; T-Note: 4,95%; EUR/USD: 1,151.
Niveles después de la rueda de prensa: Bolsa americana -0,44%; T-Note: 5,02%; EUR/USD: 1,146.