- Mantenemos la recomendación de vender y el precio objetivo en 55,9 euros/acción (potencial +9%).
- Los resultados mejoran apoyados por el mercado de Brasil. Se aprecia una modesta ampliación de márgenes en la actividad recurrente.
- La debilidad del dólar es el principal riesgo al poner en juego la consecución de los objetivos de la Compañía.
Resultados del primer semestre 2017
Los Ingresos aumentan +9% hasta 390M€ (<398M€ estimado por el consenso) impulsados por la recuperación del mercado de envolturas en los emergentes, principalmente en Brasil (+27% a/a) gracias a la apreciación del Real Brasileño (+17%). Como muestra la tabla de distribución geográfica de los ingresos, los desarrollados presentan una evolución más estable.
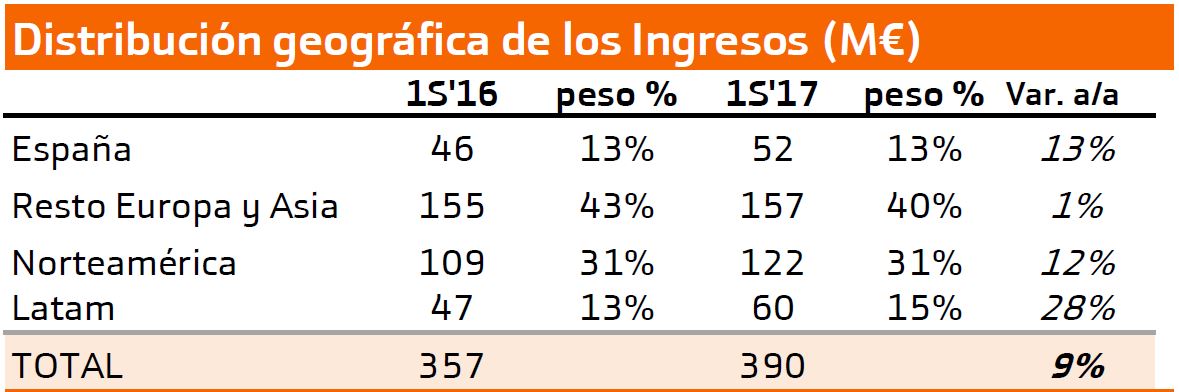
Destaca negativamente la desaceleración de las ventas en EE.UU. penalizadas por la fortaleza del euro frente al dólar en el periodo (EUR/USD +7% en 2T'17 y +10% en el 1S'17).
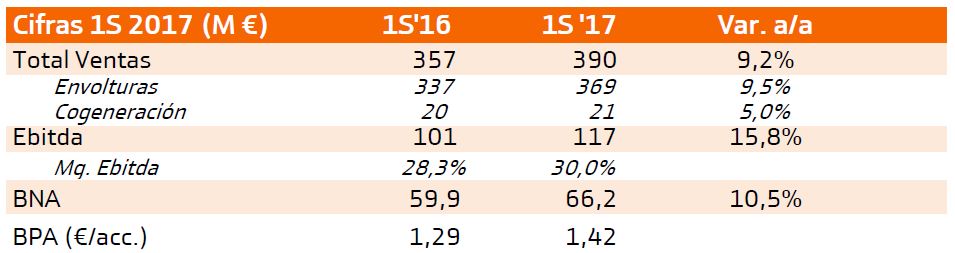
El Ebitda recurrente asciende a 110,5 millones de euros (+9,9%) ligeramente inferior a 111,8 millones de euros estimado por el consenso y los márgenes de la actividad recurrente mejoran +0,5 p.p. hasta 28,3%. El resultado no recurrente incluye el cobro en el 2T de la indemnización de 6 millones de euros por el incendio en Alemania en noviembre 2016. Así, el Ebitda total aumenta +15,8% hasta 116,6 millones de euros (Mg. Ebitda 29,9% vs. 28,2% 1S'16). El efecto negativo de los tipos de cambio explica el resultado financiero negativo (-5,7 millones de euros) que compara con un resultado positivo en 1S'16 (+0,8 millones de euros). En consecuencia, el beneficio neto acumulado (BNA) mejora menos que el Ebitda (+10,5% a/a) hasta alcanzar 66 millones de euros.
La deuda financiera neta aumenta hasta 18,9 millones de euros (+115% desde diciembre) principalmente por el pago del dividendo complementario y el incremento de las inversiones (Capex 51,8 millones de euros; +38%). No obstante, el apalancamiento sigue siendo irrelevante (DFN/Ebitda: 0,09x, calculado con Ebitda 12 meses: 220 millones de euros).
El dividendo correspondiente al ejercicio 2016 es de 1,45 euros/acción (+7,4%) y supone una yield de 2,8% (según cotización actual), nivel en el que se mantendrá este año en base a nuestras previsiones (rentabilidad por dividendo’17: 2,7%).
En el contexto actual de tipos de cambio - en el que el dólar parece que seguirá presionando a la baja por las menores expectativas de aumentos de tipos por parte de la Fed y la incertidumbre de la administración Trump - la consecución de los objetivos previstos para 2017 parece más difícil que en el trimestre anterior (guidance: ingresos +4%/+7%; Ebitda +3%/+7% y beneficio neto acumulado (BNA) (0%/+3%).
Mantenemos nuestras estimaciones y precio objetivo en 55,9 euros acción. que ofrece un potencial de +9% que consideramos ajustado dado el riesgo de divisas. Por ello, nuestra recomendación sigue siendo vender.
Ver cotización / operar con las acciones de Viscofan en Bankinter
Descárgate el documento adjunto para ver el informe completo