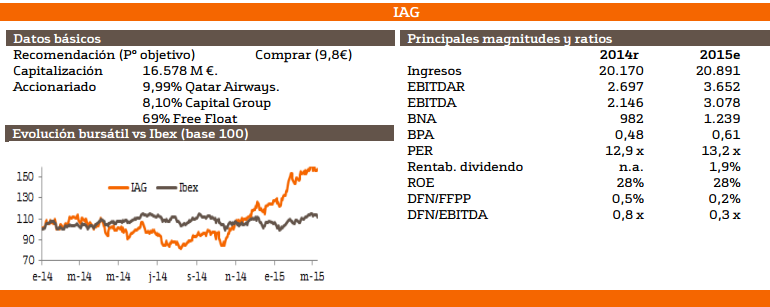
IAG entra en la cartera de cinco valores. Los buenos resultados de 2014 y la mejora de guidance refuerzan nuestra recomendación de Comprar y nos lleva revisar nuestro Precio Objetivo desde 8,6 euros hasta 9,8 euros, obteniendo un potencial de revalorización de +21%. Los aspectos más destacados en los que se basa la recomendación son los siguientes:
1) El esfuerzo en reestructuración de costes (reposicionamiento de flota más eficiente: menor consumo de combustible y menores costes de mantenimiento) será el motor de su evolución. Si bien, el menor coste del queroseno también favorecerá la cuenta de resultados.
2) El continuo aumento de la capacidad media medida en AKO (+9,3% en 2014) seguirán potenciando los ingresos. Este año estiman un incremento de +5,5%.
3) Mejora de la demanda final de la mano del ciclo de recuperación y particularmente del Turismo en España.
4) IAG cuenta con una posición aventaja frente a otras aerolíneas europeas que atraviesan momentos complicados (como Lufthansa y AirFrance -KLM)
5) Además, en el corto plazo otras claves serán el desenlace final de la OPA sobre Aer Lingus (que de producirse, generaría valor para el accionista según nuestras estimaciones en base a la última oferta realizada de 2,55 euros/acción) y la entrada Qatar Airways en el capital (posicionándose como el primer accionista).
Ver Carteras modelo españolas abril 2015 (pdf)
¿Por qué es el momento para invertir en estas empresas españolas?
Más informes del Departamento de análisis de Bankinter

Ir a la portada del Blog para descubrir más artículos de interés
|
|
 |
||
| Cómo saber si un piso está caro o barato (tabla) | Declaración Renta 2014: borrador, cita, simuladores... |

¡Síguenos en Redes Sociales!