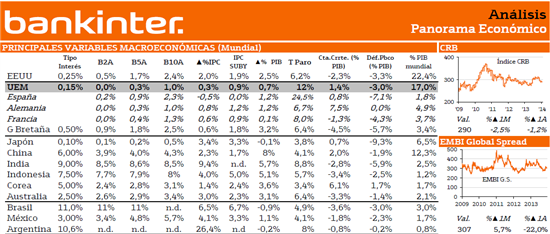
El indicador adelantado de Bankinter, compuesto por indicadores con un peso del 52% en EE.UU, 33% Europa y resto OCDE y 15% en Asia, combinando variables adelantadas con reales, ha experimentado una ligera caída en el último mes, si bien mantiene la tendencia alcista iniciada en 2012, por lo que el ciclo de recuperación global no estaría en riesgo por el momento. Sin embargo, hay que destacar la heterogeneidad en el crecimiento, tanto en los países desarrollados como en los emergentes.
A continuación se muestra el comportamiento por zona económica:
EEUU
Los últimos datos de actividad de EEUU han dejado claro que el frenazo de comienzos de año se debía exclusivamente a la mala climatología. Así, la economía estaría retomando una velocidad de crucero de +2,5% interanual con una inflación cercana al 2%.
En medio de este panorama tan alentador habría incógnitas en relación al mercado de trabajo. El descenso de la tasa de paro desde el 10% en la crisis hasta el 6,1% actual indicaría una situación muy saludable en el empleo, pero otros indicadores como la tasa de participación y la variación de los salarios reflejan una situación mucho menos idílica.
En medio de esa incógnita se encuentran los miembros de la Reserva Federal. Cada vez hay mayores discusiones en relación al volumen de capacidad ociosa en el mercado laboral. No obstante, creemos que la postura de Yellen, la Presidenta, será la que se imponga, por lo que la política monetaria de la Fed seguirá siendo acomodaticia y no empezarán a elevar el tipo de referencia hasta mediados de 2015 como pronto.
Zona euro
La UEM se encuentra en una tesitura diferente. La economía europea sufrió un parón en el segundo trimestre del año, lastrada por la contracción alemana e italiana, con Francia estancada. En este escenario España ha destacado favorablemente con un crecimiento de +0,6% t/t. Creemos que se trata de un bache temporal y que Alemania será capaz de recuperarse en el 3T, arrastrando así al conjunto de la UEM. De hecho, la caída alemana del 2T sucede a un 1T anormalmente bueno gracias a un invierno suave que permitió anticipar actividades de inversión y construcción.
Ahora bien, la crisis de Ucrania plantea un riesgo evidente que puede seguir pesando sobre el sentimiento económico, y a la larga, sobre las inversiones y el consumo. Como contrapeso, la política
monetaria del BCE está siendo más laxa de lo esperado. No sólo se han recortado los tipos de interés, poniendo el de depósito en negativo, sino que Draghi ha anunciado una serie de medidas que deberían restablecer el flujo de crédito en la UEM y ayudar al crecimiento, a la vez que deprecian al euro y a la larga, amortiguan el riesgo de deflación.
Japón
Por su parte, Japón está lidiando con los efectos de la subida del IVA. El PIB del 2T se hundió hasta -0,1% interanual desde +3% por la contracción del consumo y de la inversión después de la subida impositiva. Lo bueno es que el incremento de los salarios se está acelerando (+2,6% a/a en julio vs +1,0% anterior) y que la política monetaria del Banco de Japón seguirá siendo ultra expansiva, pudiendo tomar medidas adicionales si fuera necesario. Por tanto, es fácil que veamos un repunte de la actividad en el 3T.
China
En cuanto a China, siguen llegando señales contradictorias. Algunas referencias como los PMIs han estado cayendo si bien se mantienen en la zona de expansión, pero otras, como la concesión de créditos y los precios de las casas muestran una clara desaceleración de la actividad. En conjunto, nuestro diagnóstico no ha cambiado, ya que pensamos que su economía no logrará cumplir los objetivos de crecimiento del Gobierno (7% este año vs 7,5% objetivo).
Por su parte, India podría estar recogiendo los primeros efectos de la llegada de Modi al poder. Así, ha acelerado su ritmo de expansión en el 2T’14 desde +4,6% hasta +5,7% interanual, el mayor incremento del PIB desde 1T’12. Eso, a pesar de que su banco central se encuentra con las manos atadas dado que la inflación continúa siendo elevada. El IPC se encuentra en el 8% si bien ha caído de niveles de doble dígito a finales de 2013. En este escenario, Modi está empleándose a fondo para relanzar el crecimiento del país. Así, ha viajado a Japón donde ha firmado un acuerdo de 34.000 millones de dólares para promocionar las inversiones niponas en India. En esta línea, tiene programadas reuniones con los líderes de China, Australia y EEUU.
Brasil
Por último, señalar que Brasil está pendiente del resultado electoral del próximo 5 de octubre (primera vuelta de las elecciones presidenciales). Según un sondeo publicado en Reuters, la actual presidenta Dilma Rousseff (Partido de los Trabajadores) cuenta con una intención de voto del 34,2%, Marina Silva (candidata socialista, del PSB) llegaría al 28,2% y Aécio Neves (Partido Social Demócrata brasileño), el 16% en la primera vuelta. Sin embargo, en la segunda vuelta Marina Silva resultaría vencedora con el 43,7% de la intención de voto vs 37,8% de Rousseff. En nuestra opinión, la mala situación económica complicará la reelección de Rousseff. Su economía ha entrado en recesión con un IPC que roza el 6,5% y un déficit público que supone el 3,8% del PIB.
En concreto, el PIB se contrajo -0,6% t/t en el 2T. Así, la variación interanual queda en -0,9% desde +1,9% del 1T. Además, el desglose por componentes pone de relieve los problemas estructurales del país: el consumo, tradicional motor de crecimiento, ralentiza su crecimiento desde +2,2% hasta +1,2% a/a, mientras se mantiene el déficit de inversión ya que ésta cayó -11,3% a/a, lo que acentuará el problema de competitividad del país por la falta de infraestructuras.
En definitiva, el crecimiento de los países desarrollados no está siendo uniforme. Se aprecia una clara divergencia entre la economía de EEUU y de la UEM, donde los riesgos de deflación y la geoestrategia están complicando la recuperación. Por su parte, los países emergentes también presentan una notable heterogeneidad: India destaca favorablemente mientras que otros países como Brasil o Sudáfrica tienen mucho camino por recorrer.
Panorama Económico septiembre 2014 (informe completo)
Más informes del Departamento de análisis de Bankinter
¡Síguenos en Redes Sociales!