Visión de Mercado
La evolución de los índices de bonos soberanos (Iboxx) confirma la dificultad de obtener rentabilidades positivas en prácticamente todos los tramos de la curva de tipos. La mejora de los fundamentales macro y la búsqueda de flujos de caja estables incentivan la inversión en bonos corporativos, máxime cuando la probabilidad de “default” es reducida desde una perspectiva histórica. Así, los bonos corporativos de menor calidad crediticia (Rating BBB) dentro del universo “Investment Grade”, obtienen el mejor resultado en el conjunto del año.
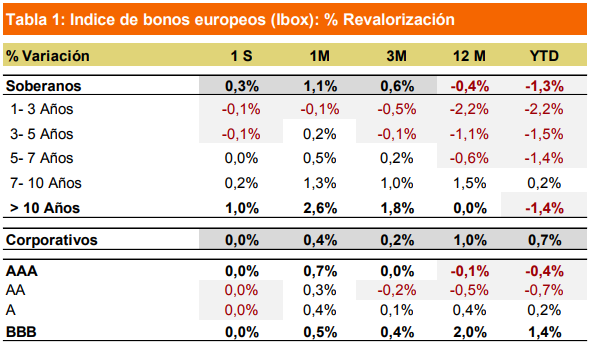
En soberanos, destaca el buen comportamiento de la periferia, especialmente Portugal que lidera las ganancias (-183 puntos básicos YTD en la TIR a 10 A hasta 1,90%). En España, la mejora por fundamentales se ve interrumpida por la política (TIR a 10 A ~1,50%; +8,0 puntos básicos YTD) aunque la prima de riesgo se mantiene alejada de niveles de estrés.
Pensamos que el interés por la periferia radica en la mejora de sus fundamentales y en el escaso atractivo de los bonos "core”. La TIR del Bund a 10 A sube +18 puntos básicos YTD hasta 0,38% a pesar de los sólidos fundamentales de Alemania (+2,8% en PIB y superávit presupuestario).
¿Qué factores explican la baja rentabilidad?
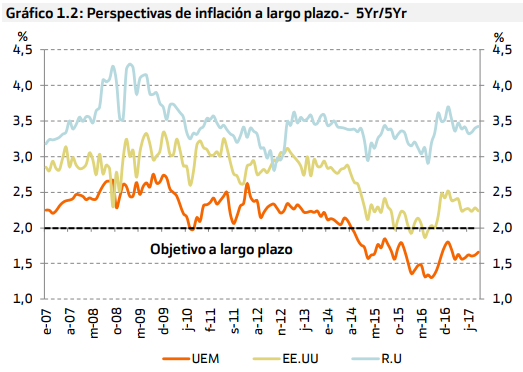
(i) La inflación en la Unión Económica y Monetaria (UEM), actualmente en +1,4%, se mantiene alejada del objetivo del Banco Central Europeo (BCE) (~2,0%) desde 2012 y las perspectivas a largo plazo se sitúan cerca de mínimos históricos.
(ii) El plan de estímulos monetarios del BCE y su gestión del balance -reinversión de vencimientos – nos hacen pensar que el BCE seguirá siendo un inversor destacado en el mercado de deuda en 2018.
Consulta el calendario del Banco Central Europeo.
¿Cuáles son los principales riesgos?
- Un repunte inesperado de la Inflación debido a un ritmo de actividad económica mayor al previsto y/o un aumento brusco en los precios de la energía.
- Reacción de los inversores ante la incertidumbre sobre la estrategia del BCE a partir de septiembre 2018, cuando finaliza su compromiso para comprar 30.000 millones de euros/mes en bonos.
- Un endurecimiento global en las condiciones financieras derivado del aumento de tipos en EE.UU.
Perspectivas y estrategia de inversión
Los tipos “forward” anticipan un desplazamiento hacia arriba en la curva de tipos - mayor TIR exigida y caída en precios -. El consenso estima una TIR del 0,90% para el Bund alemán a 10 A en 2018 y el sentimiento de mercado es negativo.
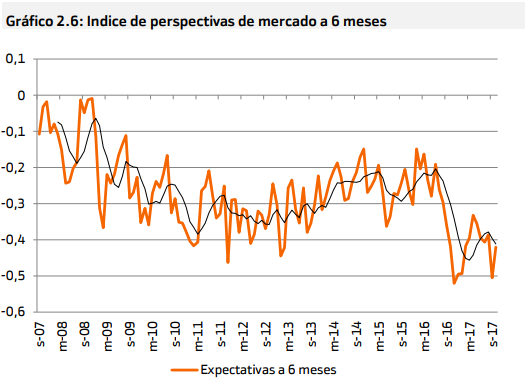
En este entorno, vemos conveniente evitar duraciones largas, especialmente a medida que avanza 2018 y pensamos que la renta fija corporativa y los bonos periféricos son atractivos en relación a los bonos “core”.
Descárgate el documento adjunto para ver el informe completo

