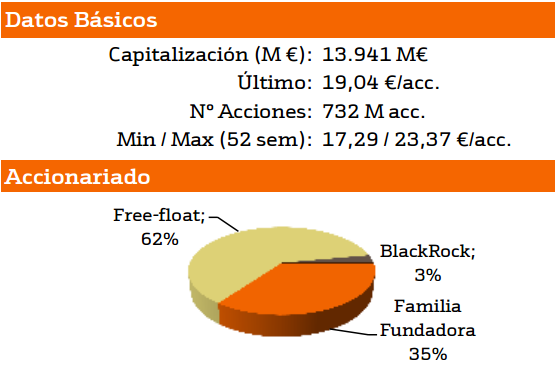
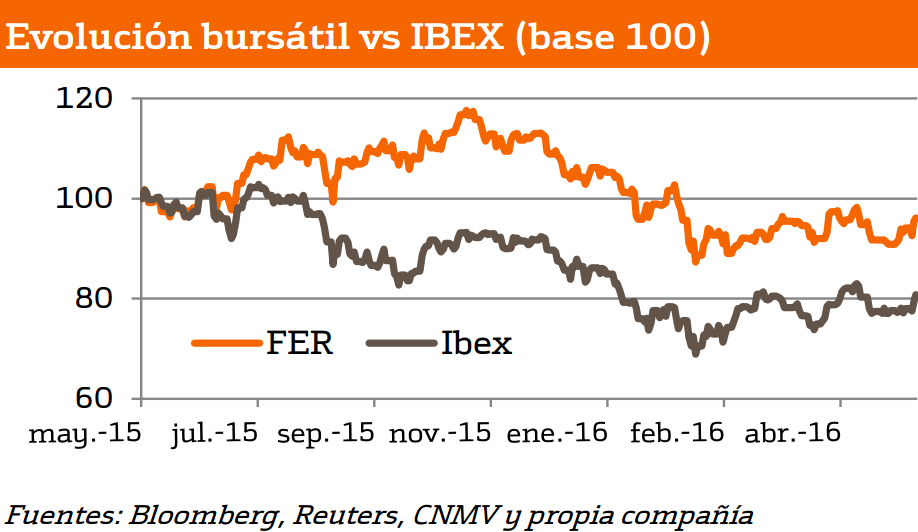
Revisamos de forma táctica nuestra recomendación desde “Comprar” hasta “Neutral” y actualizamos nuestro precio objetivo desde 24,6 euros hasta 21,4 euros (potencial de +12,4%), porque los resultados del segundo trimestre de 2016 en Reino Unido se verán negativamente afectados por la menor rentabilidad del negocio de Servicios y la depreciación de la libra durante el primer semestre de 2016 por el riesgo del “Brexit”.
La solidez de los activos clave (ETR407 y Heathrow), el fuerte crecimiento del tráfico en las nuevas autopistas NTE y LBJ y la integración de Broadspectrum serán nuevos factores de respaldo, pero su visibilidad puede ser reducida hasta mediados del 3T16.
La exposición a Reino Unido, un obstáculo en el corto plazo.
La presencia de Ferrovial en Reino Unido, que hasta ahora ha sido uno de los catalizadores de la compañía por su destacada presencia en el negocio de Servicios y los dividendos recibidos de sus infraestructuras (95 millones de euros procedentes de Heathrow en 2015), es el principal factor que, en nuestra opinión, puede frenar los resultados de Ferrovial en 2 ámbitos:
(i) La evolución del negocio de Servicios seguirá presionada a la baja por las restricciones presupuestarias de las Administraciones Locales, mientras que la implementación de ajustes en la estructura de costes para adaptarse a menores volúmenes de actividad podría no reflejarse todavía por completo en los resultados del 2T16.
(ii) El riesgo de un voto favorable al Brexit en el referéndum del 23-J es un factor de presión bajista sobre la libra esterlina con respecto al euro (0,769 actual frente a 0,722 de tipo de cambio medio durante el segundo trimestre de 2015).
Esta depreciación continuará teniendo un impacto negativo sobre los ingresos de Servicios y los resultados por puesta en equivalencia que aporta la participación del 25% en Heathrow a lo largo de todo el segundo trimestre de 2016.
No obstante, en el caso de que se cumpla el escenario central de permanencia en la UE, este factor de riesgo puede convertirse en una oportunidad, junto con otros catalizadores que deberían ganar relevancia y visibilidad a finales de 2016 y que en el caso de materializarse, nos llevarían a revisar al alza la recomendación de la compañía.
Descárgate el documento adjunto para ver el informe completo