Identificamos la exposición a dólar como un riesgo que podría penalizar los resultados de la compañía por la apreciación de la divisa (saldo neto Ingresos/Gastos negativo) y por estar vinculada a las expectativas de subidas de tipos en EE.UU. (el 93% de la deuda está denominada en dólares). A continuación, detallamos los aspectos más destacados en los que apoyamos nuestra recomendación:
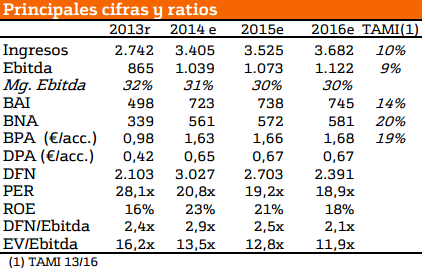
Resultados de los primeros 9 meses de 2014
Principales cifras comparadas con el consenso de Bloomberg:
- Ingresos 2.438 millones de euros (+19,1%)
- Beneficio antes de intereses, impuestos, depreciaciones y amortizaciones (EBITDA): 631,2 millones de euros (+11,4%), Margen Ebitda 31,5%
- Beneficio Neto Actual (BNA): 339 millones de euros (+10%) vs. 340,8 millones de euros estimado
En nuestra opinión, la evolución de las cifras es favorable, destacando la recuperación del Margen Ebitda tras haber disminuido en el segundo trimestre afectado por la contabilización de gastos derivados de la adquisición de la unidad de diagnóstico de Novartis y por el aumento en I+D.
Por áreas de negocio mejora considerablemente la de diagnóstico, gracias a dicha adquisición, llegando a representar el 20% del negocio. La división de hemoderivados continúa siendo su actividad core (75% sb/vtas), no obstante, parece haberse estancado durante este ejercicio.
Perspectivas
El principal riesgo al que se enfrenta es el impacto del dólar, ya que su fuerte apreciación tiene un efecto negativo sobre sus resultados. Según nuestros cálculos, el 76% del total de los gastos (coste de ventas, I+D, SG&A y financieros) se generan en dólares frente al 64% del total de los ingresos, obteniendo un saldo neto negativo. En el medio plazo esperamos un incremento de los ingresos con una TAMI 14/18 (Tasa Anual Media de Incremento) de +5,0%, fundamentalmente derivada de la mejora de la división de “Bioscience” (hemoderivados) gracias a la reciente aprobación de la FDA (Food and Drug Administration) para la nueva planta de fraccionamiento de plasma en Clayton (Carolina del Norte).
Esto supone duplicar la actual capacidad de producción y alcanzar niveles que deberían favorecer la reducción de costes por la generación de economías de escala y sinergias entre plantas. Sin embargo, el efecto del dólar estrechará la mejora de los márgenes que se esperaría obtener de ésta división. En el resto de divisiones sucede lo mismo. La mejora de los márgenes se verá limitada, a pesar de que los ingresos deberían mostrar una evolución moderadamente positiva por los siguientes motivos:
1. adquisición de la unidad de diagnóstico de Novartis
2. continua internacionalización del negocio hospitalario
3. el impacto positivo de los royalties en la división de Materias Primas&Otros.
Por otra parte, el proceso de reestructuración de la deuda ha permitido una reducción del coste medio de la deuda bancaria de -200pb hasta situarse por debajo de 3,5%. No obstante, el apalancamiento sigue siendo elevado (3x Ebitda) y, aunque la amplia generación de caja debería facilitar su progresiva amortización, identificamos como otro riesgo al alza la denominación de la deuda en dólares (aprox. el 93% está en dólares) por dos motivos:
(i) la apreciación del dólar podría seguir aumentando la Deuda Financiera (en el tercer trimestre de 2014 +283 millones de euros respecto al segundo trimestre de 2014)
(ii) la expectativa de incremento de tipos de interés en EE.UU. puede suponer mayores cargas financieras futuras. Por ello hemos aplicado una sobreprima de riesgo al modelo de valoración de Descuento de Flujos de Caja (RP 5,75% = Yield Ibex 4,7% + sobreprima 1,05%).
Conclusión
En nuestra opinión, la inversión estratégica (I+D), la internacionalización, la especialización del negocio (e implícitamente la diversificación de cada una de las áreas de actividad) debería permitir crecimientos sostenidos de los ingresos en los próximos años y consolidar la presencia de Grifols en EE.UU. Sin embargo, nos parece difícil que cumpla con el objetivo de estabilización del Margen Ebitda en torno a 31%/33%, porque la apreciación del dólar podría penalizar sus cuentas, manteniendo, según nuestras estimaciones, el Margen Ebitda próximo a 30%. Asimismo, si se producen incrementos de tipos de interés en EE.UU. se traducirán en mayores gastos financieros y estancamiento del BPA en el c/p (TAMI 14/18 +3,6%).
Por otra parte, la compañía cotiza a múltiplos en línea con los de sus comparables. Hemos calculado una media de los principales ratios de las compañías del sector, ponderados por el peso de las divisiones de negocio de Grifols. Por tanto, nuestro precio objetivo 37,6€, supone aceptar un PER´15 de 19x - superior al PER medio ponderado del sector de 17x - y un múltiplo Ebitda´15 de 12x – próximo al múltiplo Ebitda medio ponderado de 13x -. De lo que se concluye que el valor está en precio y el recorrido es escaso. Por ello, aunque obtenemos un potencial de +10%, nuestra recomendación sobre el valor es Neutral.
Ver Nota de Grifols completa (pdf)
Más informes del Departamento de análisis de Bankinter

Ir a la portada del Blog para descubrir más artículos de interés
| |
 |
 |
|
| Estudio de los salarios en España (tablas y gráficos) | Descubre cuáles son los principales cambios | Top reseñas para entender la economía actual |
¡Síguenos en Redes Sociales!