Evolución reciente
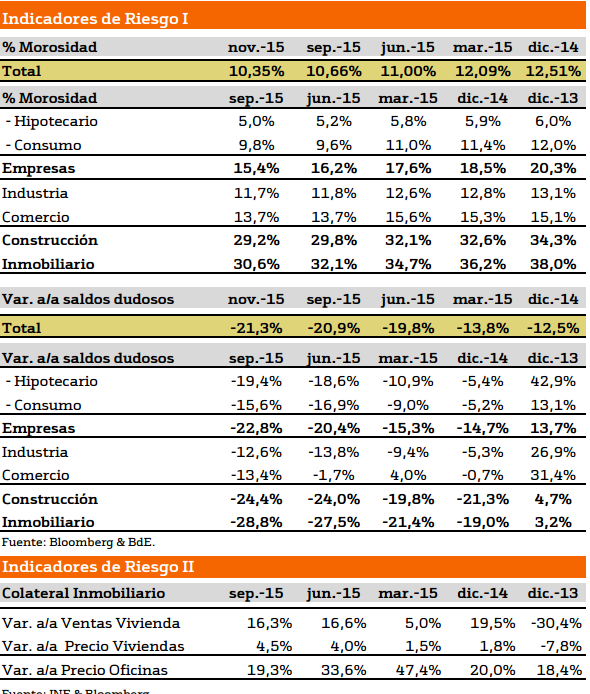
Los datos del Banco de España muestran un nuevo descenso de la morosidad en noviembre de 2015 hasta el 10,35% (frente al 10,56% anterior).
La tasa de mora acumula así una caída de -216 puntos básicos hasta la fecha (-238 puntos básicos interanual). El desglose por segmentos (a septiembre de 2015) pone de manifiesto una mejora significativa en el negocio de empresas (-486 puntos básicos hasta la fecha), especialmente en el mercado inmobiliario (-736 puntos básicos hasta la fecha).
En particulares, la tasa de mora del mercado hipotecario continúa siendo la más baja de todos los segmentos y se sitúa en el 5,0% (-92,1 puntos básicos hasta la fecha) mientras que la calidad del crédito al consumo se deteriora al repuntar la morosidad hasta el 9,8% (frente al 9,6% en junio).
Nuestra visión
A pesar de mejora en el saldo de dudosos, la tasa de mora total continúa siendo elevada y se encuentra notablemente alejada de la media registrada durante los últimos diez años (en torno al 6,5%) y de los mínimos alcanzados en marzo de 2007 (0,75%). Desde nuestro punto de vista, es fundamental que la morosidad continúe bajando durante los próximos trimestres para que el esfuerzo en provisiones de las entidades siga reduciéndose.
En este entorno además de la reactivación en la demanda de crédito y la caída en el saldo de dudosos, es aconsejable que las entidades con mayor tasa de mora implementen estrategias de venta de activos en el mercado mayorista (institucional) para reducir el peso de los activos improductivos más rápidamente.
Así el Banco Central Europeo (BCE) ha manifestado recientemente su interés en monitorizar la calidad crediticia y la gestión de la morosidad realizada por las entidades con el objetivo de implementar las mejores prácticas y reducir el volumen de activos improductivos. Entendemos por tanto que el BCE realizará recomendaciones concretas a las entidades que posiblemente implementarán estrategias de venta de activos si las condiciones del mercado de capitales (demanda y precios) lo permiten.
El interés del BCE en este aspecto, ha generado volatilidad e incertidumbre en los mercados de capitales ante el riesgo de mayores esfuerzos en provisiones y/o exigencias de capital. En este sentido, el presidente del BCE ha manifestado recientemente lo siguiente:
(i) la institución es consciente del tiempo necesario para reducir la cartera de activos improductivos,
(ii) el BCE está realizando un enfoque granular sobre las carteras identificadas en el proceso de análisis de balances “AQR” y
(iii) el BCE no prevé nuevos esfuerzos en provisiones o exigencias de capital a corto plazo.
Ver Informe completo de la morosidad de la banca española en enero 2016 (pdf)
Más informes del Departamento de análisis de Bankinter

Ir a la portada del Blog para descubrir más artículos de interés
 |
 |
 |
|
| Previsión del IPC para 2016 y 2017 en España | Así será tu nómina en 2016 con el nuevo IRPF | Especial: Previsión del Euribor para 2016 y 2017 | La tabla definitiva para saber si un piso está barato o caro |
¡Síguenos en Redes Sociales!