 La exitosa cadena de cafeterías Starbucks ideó y comenzó a distribuir entre sus clientes norteamericanos una tarjeta de fidelización que ofrece privilegios típicos de este tipo de programas, tales como ganar puntos por compras que posteriormente pueden canjearse por bebidas gratis, recibir promociones especiales y demás. También fue capaz de virtualizar esta tarjeta de plástico llevándola al teléfono móvil con una aplicación específica para smartphones. Actualmente además, permite la recarga de esta tarjeta virtual con saldo monetario, utilizando una tarjeta de crédito en la web de Starbucks o en la propia aplicación móvil para transferir el dinero. De esta manera los clientes ahora tienen la posibilidad de pagar en los establecimientos Starbucks ya sea con la tarjeta de plástico o con la versión digital que genera la aplicación móvil. Para este último caso, la aplicación muestra en pantalla un código similar a uno barras, denominado QR, que es capaz de ser leído por un escáner en el punto de venta de la tienda, efectuándose así el pago.
Existen diferentes iniciativas similares de pagos móviles tanto en Estados Unidos como en otros países, en las que, con un aplicativo móvil, es posible pagar vía código de barras. Apple liberó hace poco en su mercado de aplicaciones una solución similar, que genera códigos QR, para pagos en comercios que incluyeran un escáner adecuado. Apple puede aprovechar el hecho de que sus clientes ya han vinculado sus pagos iTunes a una tarjeta bancaria.
¿Son estos medios de pagos móviles? Sin duda. Sin embargo les falta un elemento fundamental: la interoperabilidad. Estos modelos solo funcionan en cadenas concretas de establecimientos adheridos al plan. Es lo que se denomina sistemas de pago de bucle cerrado.
Uno de las grandes ventajas de las tarjetas bancarias está en que son interoperables, en el sentido de que pueden pagar en terminales de venta (TPV) instalados por un banco diferente al que emitió la tarjeta, incluso en diferentes países. El modelo bancario, basado en sistemas como VISA, o Mastercard, tiene tras de sí décadas de negociación con millones de comercios. Es necesario poder situar TPV en las tiendas, acordando cuotas de intercambio por las operaciones, formando a los comerciantes y a los consumidores finales en el uso de estos medios de pago. Podemos denominar a estos sistemas de pago de bucle abierto ya que se apoyan en infraestructuras desarrolladas por terceros.
A medio camino entre el bucle abierto y el bucle cerrado estaría Paypal. Una compañía que ha sido capaz de presentar cara a gigantes como VISA, buscando acuerdos con comercios online en una titánica tarea que ya dura 10 años. Últimamente ha dado el salto al mundo físico, situando TPVs específicos donde es posible pagar tecleando el correo electrónico y password, las mismas credenciales que Paypal pide a sus clientes en el pago online.
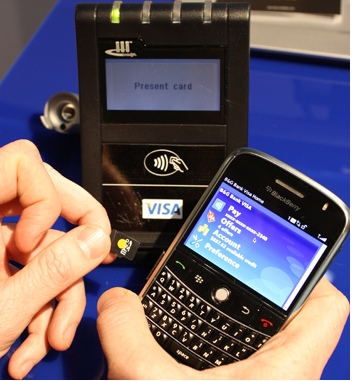
Google Wallet es un caso interesante. Es un sistema de bucle abierto en el mundo físico, donde es posible pagar en el TPV de un comercio utilizando un teléfono Android de Google con tecnología NFC (esto es, de pago sin contactos) allí donde se acepte el sistema Mastercard Paypass. Para ello el usuario debe vincular su Google Wallet a una tarjeta Mastercard. Por el contrario, en el mundo online, Google necesita llegar a un acuerdo con el comercio para que este instale un componente de Google en su portal, lo que convierte al medio de pago en un sistema de bucle cerrado.
El futuro de los medios de pago, al igual que el presente, está en la interoperabilidad. Esto es, crear nuevos métodos de pago que puedan aprovechar la infraestructura y los acuerdos con comercios ya existentes. Intentar, partiendo desde cero, emular estas redes de pago, es cuanto menos una tarea titánica. Las propuestas de bucle cerrado pueden ser interesantes para comerciantes detallistas con grandes cadenas, como es el caso de Starbucks. Pero difícilmente imagino una situación en la que un cliente tiene una tarjeta, aunque sea virtual en su teléfono móvil, diferente para cadena de establecimientos. Creo que la solución final pasa por un sistema interoperable casi universal similar al que han desarrollado los bancos en los últimos años. En este sentido, la propuesta de pago sin contactos con en teléfonos con tecnología NFC que están desarrollando los bancos junto a empresas como VISA o Mastercard puede ser la más interesante.
Fotografías de Tom Purves | Flickr